Modelo 210: fiktive Einkünfte für Nichtansässige
Lebst du als Privatperson außerhalb Spaniens, bringt eine leere oder selbst genutzte Wohnung in Valencia fiktive Einkünfte, und du gibst dafür das Modelo 210 ab. Die Grundlage sind 2 % des Katasterwerts, in manchen Gemeinden 1,1 %. Es gelten 19 % für Ansässige der EU, Islands, Norwegens oder Liechtensteins, sonst 24 %.
Auf dieser Seite
- Musst du für eine leere Wohnung abgeben? Kurz: ja
- Wie viel Steuer zahlst du auf fiktive Einkünfte?
- Welcher Steuersatz gilt für dich?
- Wann ist die Frist für fiktive Einkünfte?
- Wer kann für dich abgeben, und brauchst du einen Vertreter?
- Wie zahlst du aus dem Ausland?
- Vermieten, kaufen oder erben: Was ändert sich?
- Schritt für Schritt
- Häufige Fragen
Du besitzt eine Wohnung in Valencia, lebst aber woanders, und niemand zahlt dir Miete. Trotzdem schuldest du als Privatperson eine Steuererklärung. Hier liest du, wie die Steuer berechnet wird, wann sie fällig ist, wer für dich abgeben kann und wie du zahlst. Bleibst du mehr als 183 Tage im Jahr in Spanien, gilt ein anderes System. Fang dann mit dem Ratgeber zur steuerlichen Ansässigkeit und dem Vergleich zwischen ansässig und nicht ansässig an.
Musst du für eine leere Wohnung abgeben? Kurz: ja
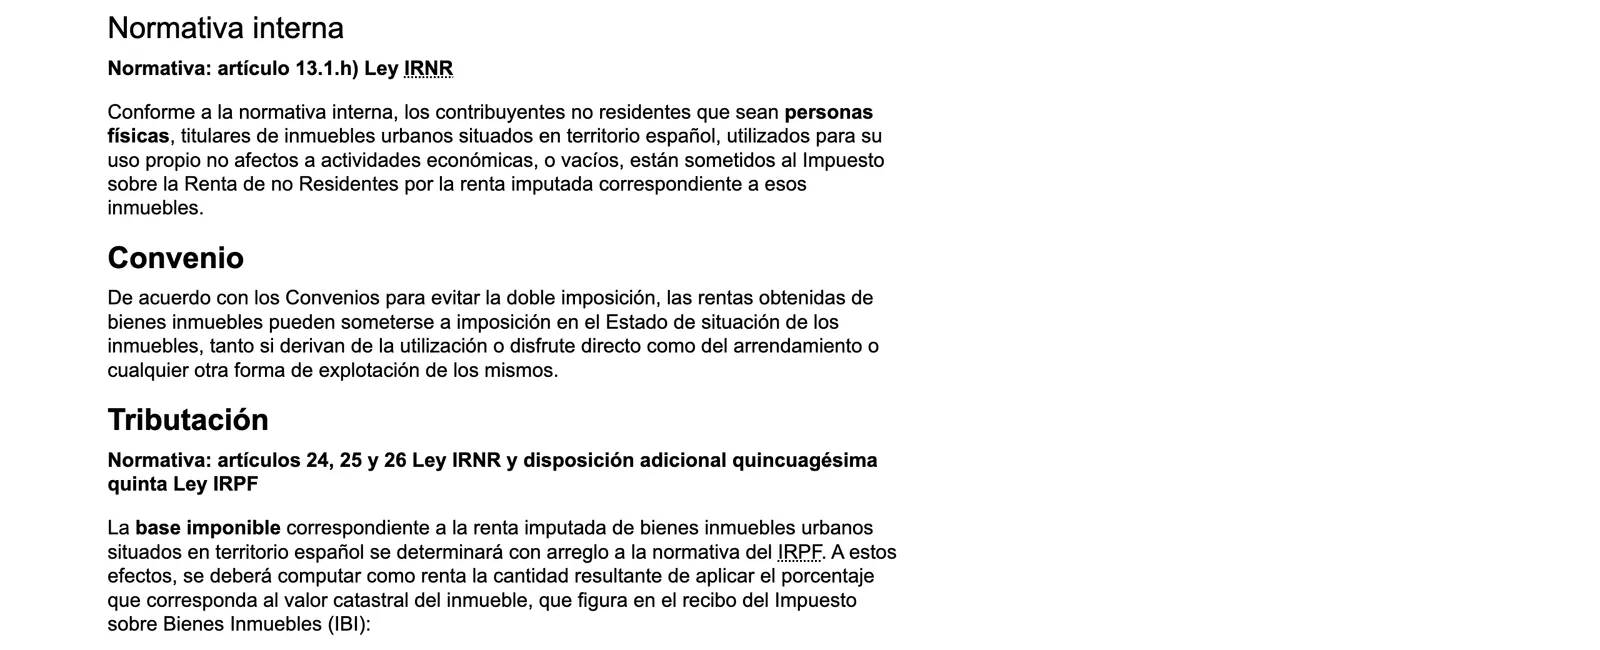
Ja, wenn du eine Privatperson bist: Eine Wohnung, die du leer lässt oder selbst nutzt, zählt als fiktive Einkünfte, und du gibst trotzdem das Modelo 210 ab. Fiktive Einkünfte sind ein Prozentsatz des Katasterwerts der Immobilie; Mieteinnahmen sind eine eigene Einkunftsart. Das Gesetz zählt sie zu den in Spanien erzielten Einkünften von Privatpersonen als Eigentümer städtischer Immobilien, die nicht für eine wirtschaftliche Tätigkeit genutzt werden.
h) Las rentas imputadas a los contribuyentes personas físicas titulares de bienes inmuebles urbanos situados en territorio español no afectos a actividades económicas.
h) Einkünfte, die Privatpersonen zugerechnet werden, die in Spanien gelegene städtische Immobilien besitzen, welche nicht für wirtschaftliche Tätigkeiten genutzt werden.
BOE · Real Decreto Legislativo 5/2004, art. 13.1.h
Die Pflicht zur Abgabe bleibt bestehen, auch wenn niemand etwas einbehält, und die Steuer entsteht jedes Jahr am 31. Dezember. Mehr als 183 Tage im Kalenderjahr in Spanien sind ein Test für die steuerliche Ansässigkeit; das Folgende gilt, wenn du nicht ansässig bist. Das Modelo 210 ist das einheitliche Formular für Einkünfte, Veräußerungsgewinne und fiktive Einkünfte aus Immobilien, dasselbe Formular deckt also auch eine spätere Vermietung oder einen Verkauf ab.
Wie viel Steuer zahlst du auf fiktive Einkünfte?
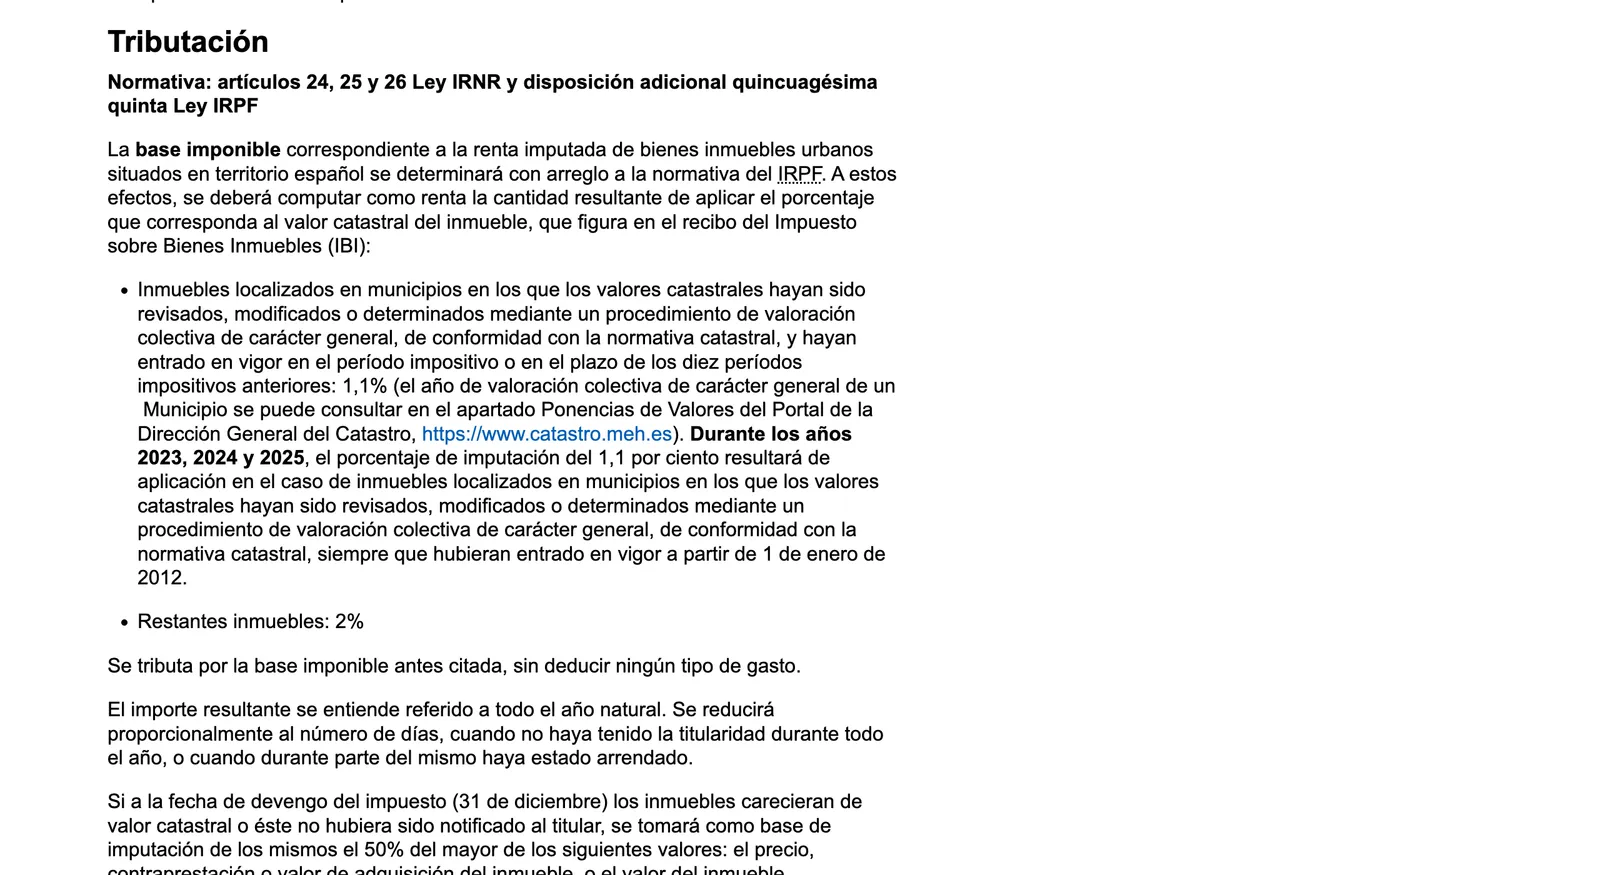
Nimm den Katasterwert von deinem IBI-Beleg und wende einen Prozentsatz darauf an. Kürze das Ergebnis um die Tage, an denen dir die Wohnung nicht gehörte, und wende dann deinen Steuersatz an. Der Prozentsatz beträgt für die meisten Immobilien 2 %, in Gemeinden mit einer jüngeren allgemeinen Neubewertung 1,1 %.
- Suche den Katasterwert auf deinem IBI-Beleg heraus.
- Wende den Prozentsatz an: 2 % für die übrigen Immobilien oder 1,1 %, wo die Neubewertungsregel weiter unten gilt.
- Kürze den Betrag im Verhältnis zu den Tagen, an denen dir die Immobilie nicht gehörte oder sie vermietet war.
- Wende deinen Satz an, 19 % oder 24 %, aus dem nächsten Abschnitt.
- Zahl die Steuer auf diese Grundlage, ohne Ausgaben irgendeiner Art abzuziehen.
Welcher Prozentsatz gilt für eine Wohnung in València?
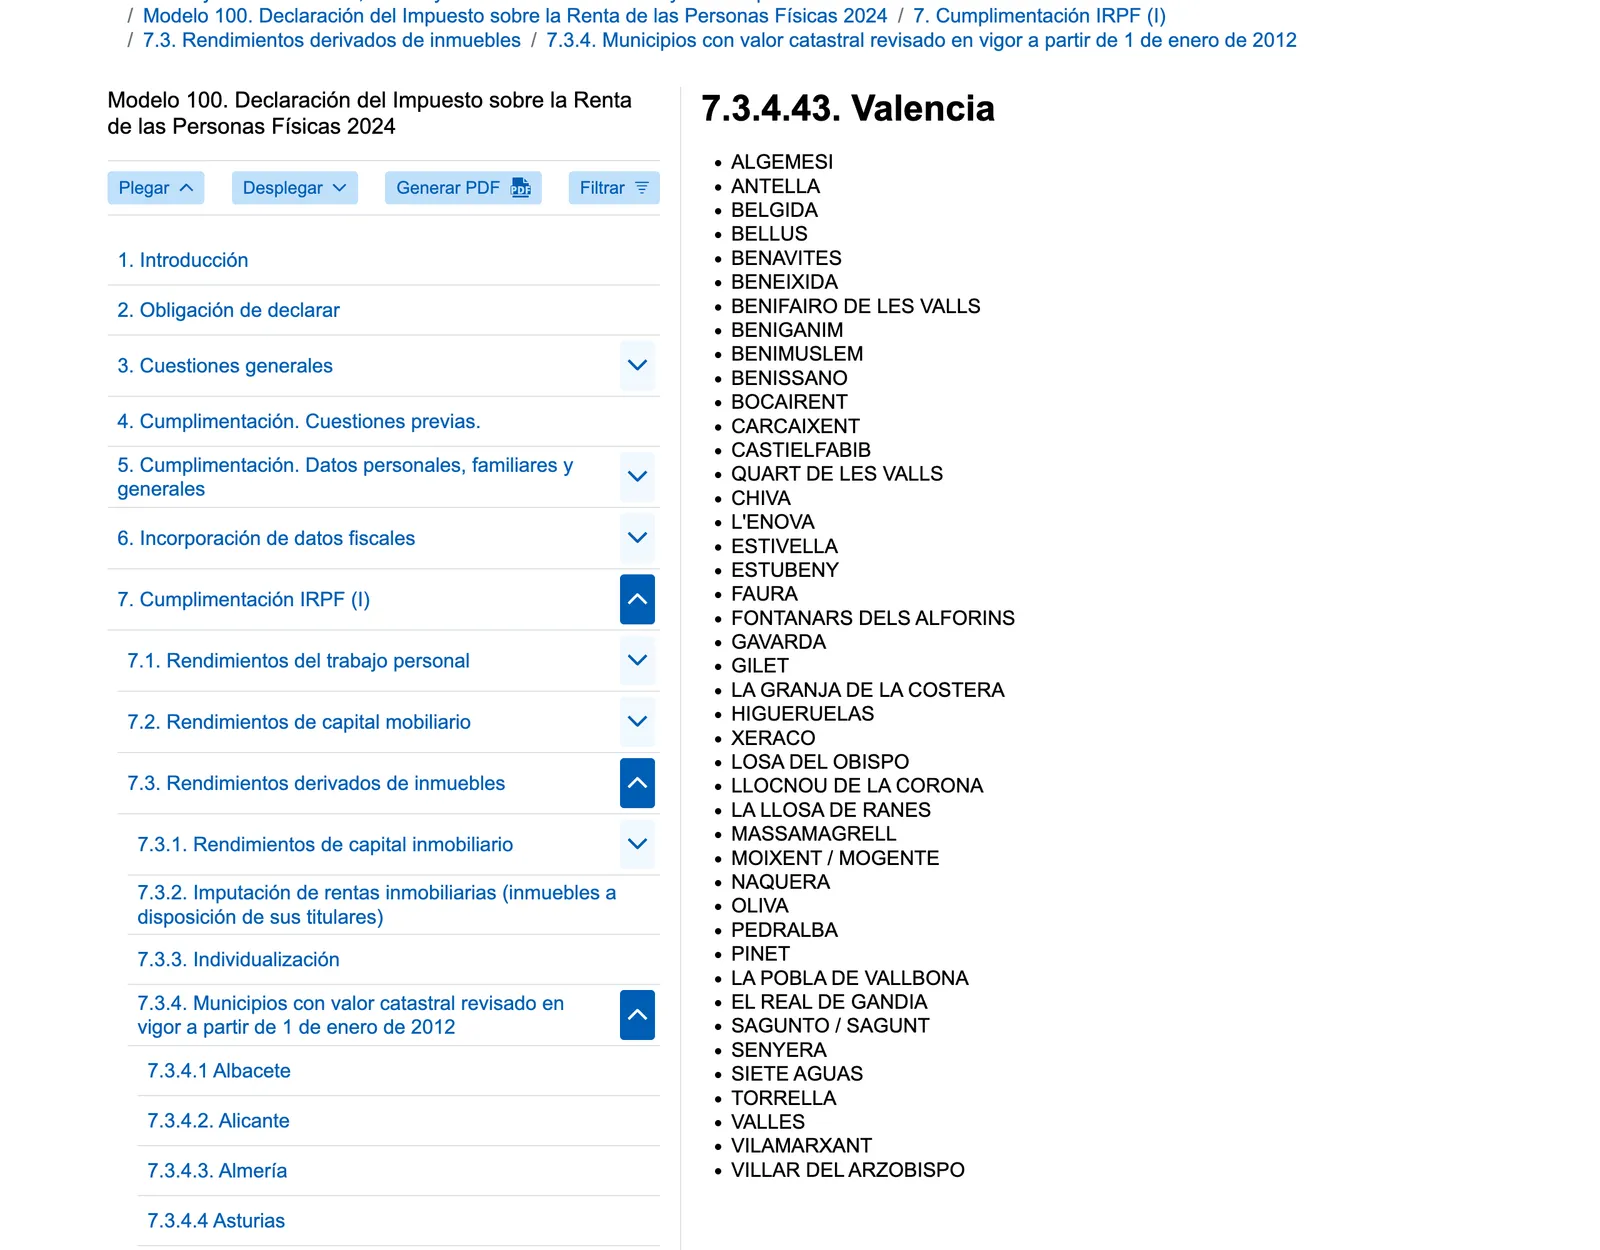
Rechne bei einer Wohnung in der Stadt València mit den 2 %: Die Liste der Agencia Tributaria (Steuerbehörde) mit den Gemeinden der Provinz Valencia, deren neu bewertete Katasterwerte gelten, enthält València nicht. Die 1,1 % gelten für Gemeinden, deren neu bewertete Katasterwerte im Steuerzeitraum oder in den zehn davor in Kraft getreten sind. Für 2023, 2024 und 2025 gelten sie außerdem für Gemeinden, deren neu bewertete Werte ab dem 1. Januar 2012 in Kraft getreten sind.
Orte wie Sagunt, Oliva und Massamagrell stehen auf dieser Liste der Agencia Tributaria. Liegt deine Wohnung woanders, schau dir das Bewertungsjahr deiner Gemeinde im Bereich Bewertungsberichte des Catastro-Portals an.
Wenn die Wohnung noch keinen Katasterwert hat
Eine neu gebaute oder neu eingetragene Wohnung hat am 31. Dezember möglicherweise keinen Katasterwert oder keinen, der dir mitgeteilt wurde. Dann beträgt die Grundlage 50 % des höheren Werts aus Kaufpreis und dem Wert, den die Verwaltung für andere Steuern geprüft hat, und der Prozentsatz liegt bei 1,1 %. Für eine Immobilie im Bau oder eine, die aus städtebaulichen Gründen nicht genutzt werden kann, fallen keine fiktiven Einkünfte an.
Kann sich der Prozentsatz ändern?
Die Regel mit 1,1 % ist für die Steuerzeiträume 2023 bis 2026 geschrieben. Die Verlängerung auf 2026 stammt aus dem Real Decreto-ley 29/2026 mit Wirkung ab dem 1. Januar 2026, und derselbe Erlass ändert den Artikel zu den fiktiven Einkünften ab dem 1. Januar 2027. Ein früheres Decreto-ley zur selben Vorschrift hat der Kongress aufgehoben. Lies deshalb die Seite der Agencia Tributaria noch einmal, bevor du für 2026 abgibst.
Welcher Steuersatz gilt für dich?
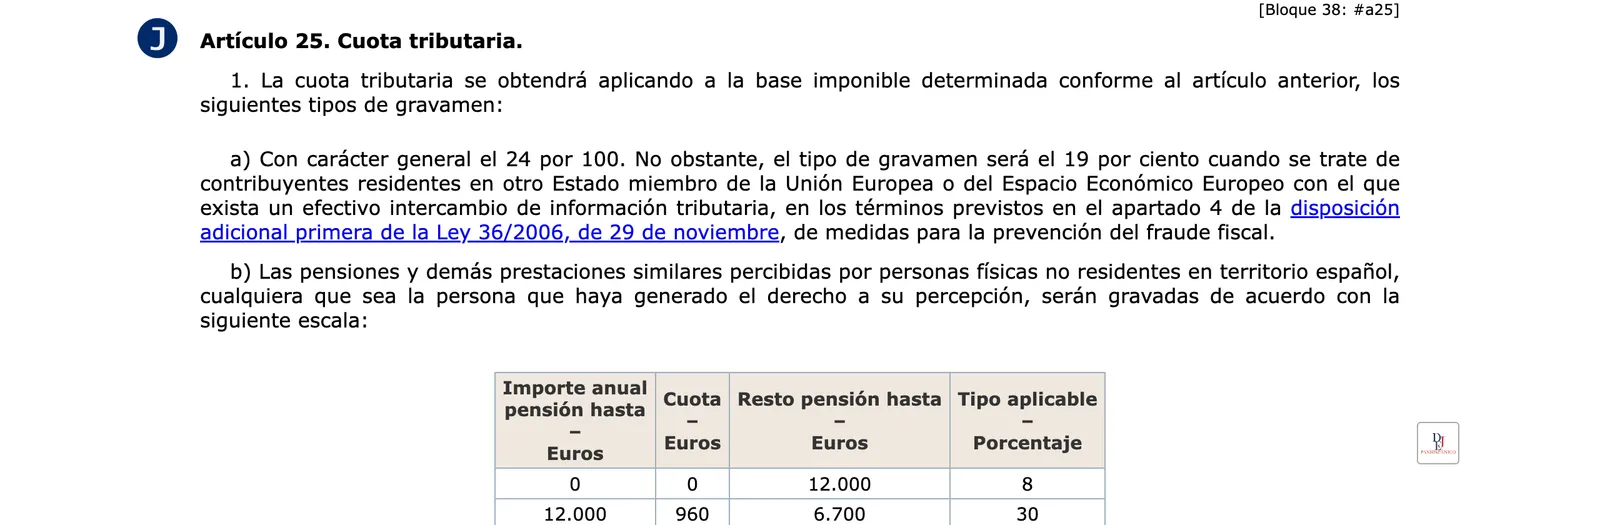
Du zahlst 19 %, wenn du in der EU, in Island, Norwegen oder Liechtenstein lebst, und 24 %, wenn du anderswo lebst. Das Gesetz setzt den allgemeinen Satz auf 24 % fest, mit 19 % für Ansässige eines anderen EU- oder EWR-Staats mit effektivem Austausch von Steuerinformationen.
No obstante, el tipo de gravamen será el 19 por ciento cuando se trate de contribuyentes residentes en otro Estado miembro de la Unión Europea o del Espacio Económico Europeo con el que exista un efectivo intercambio de información tributaria
Der Satz beträgt jedoch 19 Prozent für Steuerpflichtige, die in einem anderen Mitgliedstaat der Europäischen Union oder des Europäischen Wirtschaftsraums ansässig sind, mit dem ein effektiver Austausch von Steuerinformationen besteht.
BOE · Real Decreto Legislativo 5/2004, art. 25.1.a)
Lebst du im Vereinigten Königreich, zahlst du 24 % auf fiktive Einkünfte aus Immobilien. Das Doppelbesteuerungsabkommen zwischen dem Vereinigten Königreich und Spanien gilt weiterhin, und Abkommen erlauben dem Land, in dem die Immobilie steht, die Einkünfte daraus zu besteuern.
Wann ist die Frist für fiktive Einkünfte?
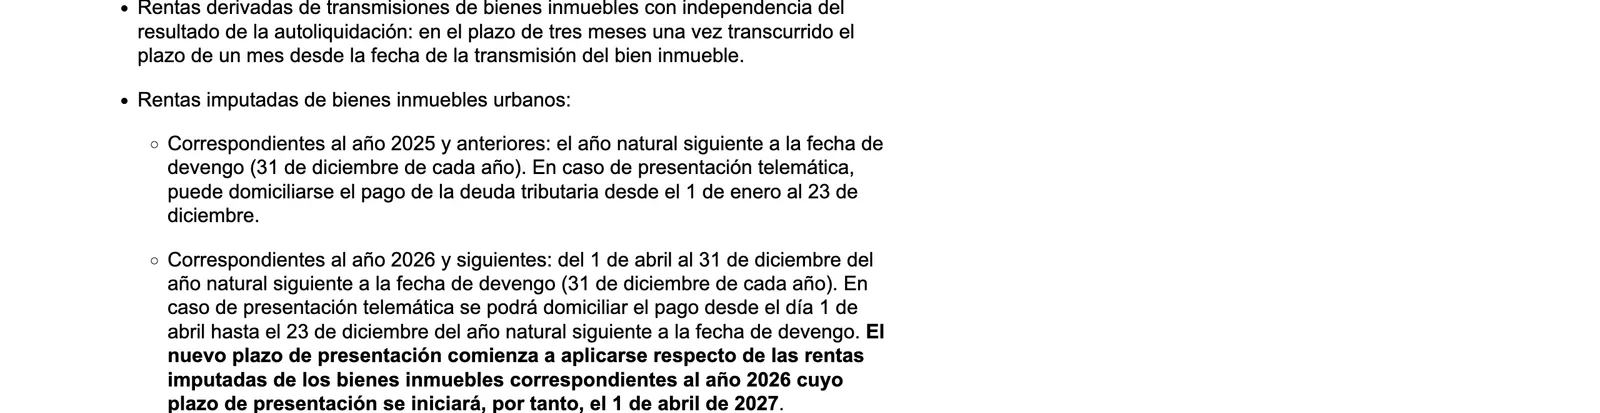
Für 2025 gibst du zwischen dem 1. Januar und dem 31. Dezember 2026 ab. Ab den Einkünften von 2026 verschiebt sich der Zeitraum auf den 1. April bis 31. Dezember des Folgejahres, und der erste beginnt am 1. April 2027.
| Fiktive Einkünfte für | Abgabezeitraum | Lastschrift möglich |
|---|---|---|
| 2025 und früher | Das Kalenderjahr nach dem Zeitpunkt der Steuerentstehung | 1. Januar bis 23. Dezember |
| 2026 und später | 1. April bis 31. Dezember des Folgejahres | 1. April bis 23. Dezember |
Geprüft im November 2026.
Die Lastschrift endet am 23. Dezember, während der Abgabezeitraum bis zum 31. Dezember läuft. Zahl in der letzten Woche daher mit einem NRC oder per Überweisung. Bei Erklärungen, die ab dem 1. Januar 2027 abgegeben werden, fragt das Modelo 210 außerdem nach der Zahl der Tage, an denen die Immobilie dir zur Verfügung stand, und nach deinem Eigentumsanteil.
Wer kann für dich abgeben, und brauchst du einen Vertreter?
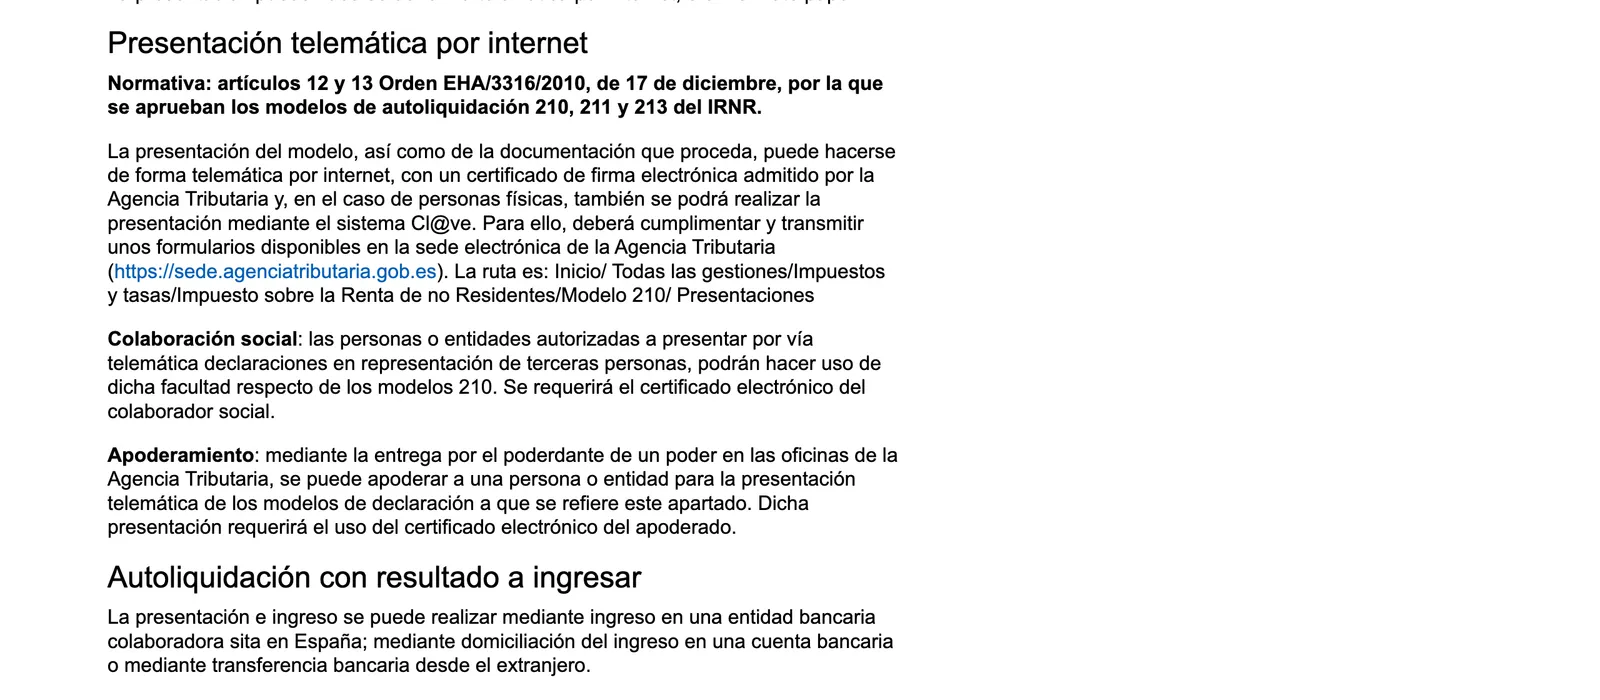
Du kannst die Erklärung selbst online mit einem elektronischen Zertifikat oder Cl@ve abgeben oder jemanden zur Abgabe bevollmächtigen. Auch Papier ist erlaubt: Du druckst dafür das Formular aus, das du auf der Website der Agencia Tributaria ausgefüllt hast.
Selbst abgeben
Die Online-Abgabe braucht ein von der Agencia Tributaria anerkanntes Zertifikat für die elektronische Signatur; für Privatpersonen funktioniert auch Cl@ve. Wie du eines bekommst, steht im Ratgeber zu digitalem Zertifikat und Cl@ve. Hast du keine spanische Steuernummer (NIF), gibt es im Vorabformular eine Schaltfläche, mit der du dir einen Identifikationscode selbst zuweist.
Ein zugelassener Dritter (Colaborador social) oder ein Bevollmächtigter
Eine Person oder Stelle, die für Dritte abgeben darf, kann das Modelo 210 für dich mit ihrem eigenen elektronischen Zertifikat abgeben. Du kannst auch einer Dienststelle der Agencia Tributaria eine Vollmacht übergeben, damit ein Bevollmächtigter online mit seinem Zertifikat abgibt. Nimm diesen Weg, wenn du kein Zertifikat hast, denn beide Möglichkeiten laufen über das Zertifikat des Abgebenden, nicht über deins. Wenn du die Abgabe lieber einem Profi überlässt, zeigt dir der Ratgeber zum Gestor administrativo (auf Englisch), wie du einen Gestor prüfst, bevor du zahlst.
Brauchst du einen Vertreter in Spanien?
Nein, wenn du in einem anderen EU-Mitgliedstaat oder in einem EWR-Staat mit Regeln zur gegenseitigen Amtshilfe lebst. Lebst du in einem Drittstaat, bestellst du vor Ende des Abgabezeitraums eine in Spanien ansässige Person oder Stelle, wenn die Agencia Tributaria es wegen der Einkünfte oder wegen spanischen Immobilienbesitzes verlangt.
Wie zahlst du aus dem Ausland?
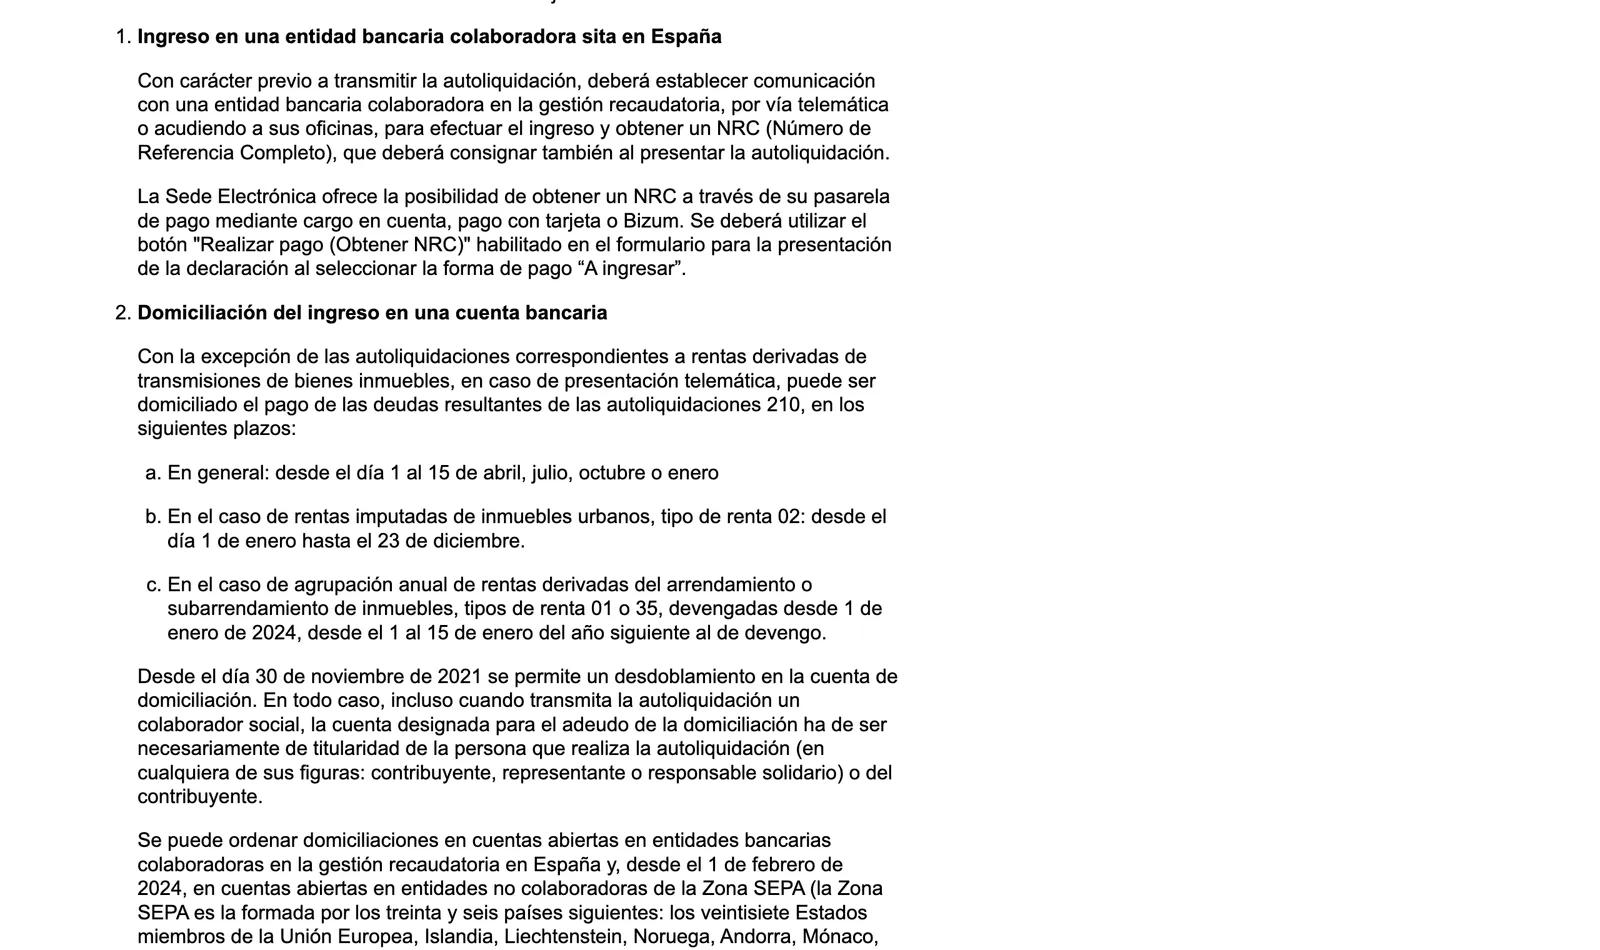
Zahle bei einer Partnerbank in Spanien, per Lastschrift oder per Banküberweisung aus dem Ausland, die in Euro erfolgen muss.
Mit einem NRC zahlen
Bevor du die Erklärung abschickst, bekommst du von der Bank einen NRC (Número de Referencia Completo) und trägst ihn bei der Abgabe ein. Die elektronische Behördenstelle der Agencia Tributaria kann über ihr Zahlungsportal einen ausstellen, per Kontobelastung, Karte oder Bizum.
Lastschrift
Das Konto muss auf dich als Steuerpflichtigen oder auf die Person lauten, die abgibt. Es kann bei einer Partnerbank in Spanien liegen oder, seit dem 1. Februar 2024, bei einer Bank im SEPA-Raum, die keine Partnerbank ist.
Überweisung aus dem Ausland
Eine Überweisung ist möglich, wenn die Steuer für 2019 oder später entstanden ist. Die Schritte laufen in dieser Reihenfolge ab:
- Gib die Erklärung online ab und wähle die Zahlungsart „Reconocimiento de deuda y pago mediante transferencia“.
- Notiere dir die IBAN, die das System anzeigt, und die Zahlungskennung, die 30 Kalendertage gültig ist.
- Trag die Kennung ins Feld für den Verwendungszweck der Überweisung ein und überweise Euro.
- Lade deinen Zahlungsnachweis in der elektronischen Behördenstelle herunter, sobald die Bank den Eingang bestätigt hat.
Eine Überweisung ohne gültige Kennung oder in einer anderen Währung geht an dich zurück, und die Kosten trägst du.
Vermieten, kaufen oder erben: Was ändert sich?
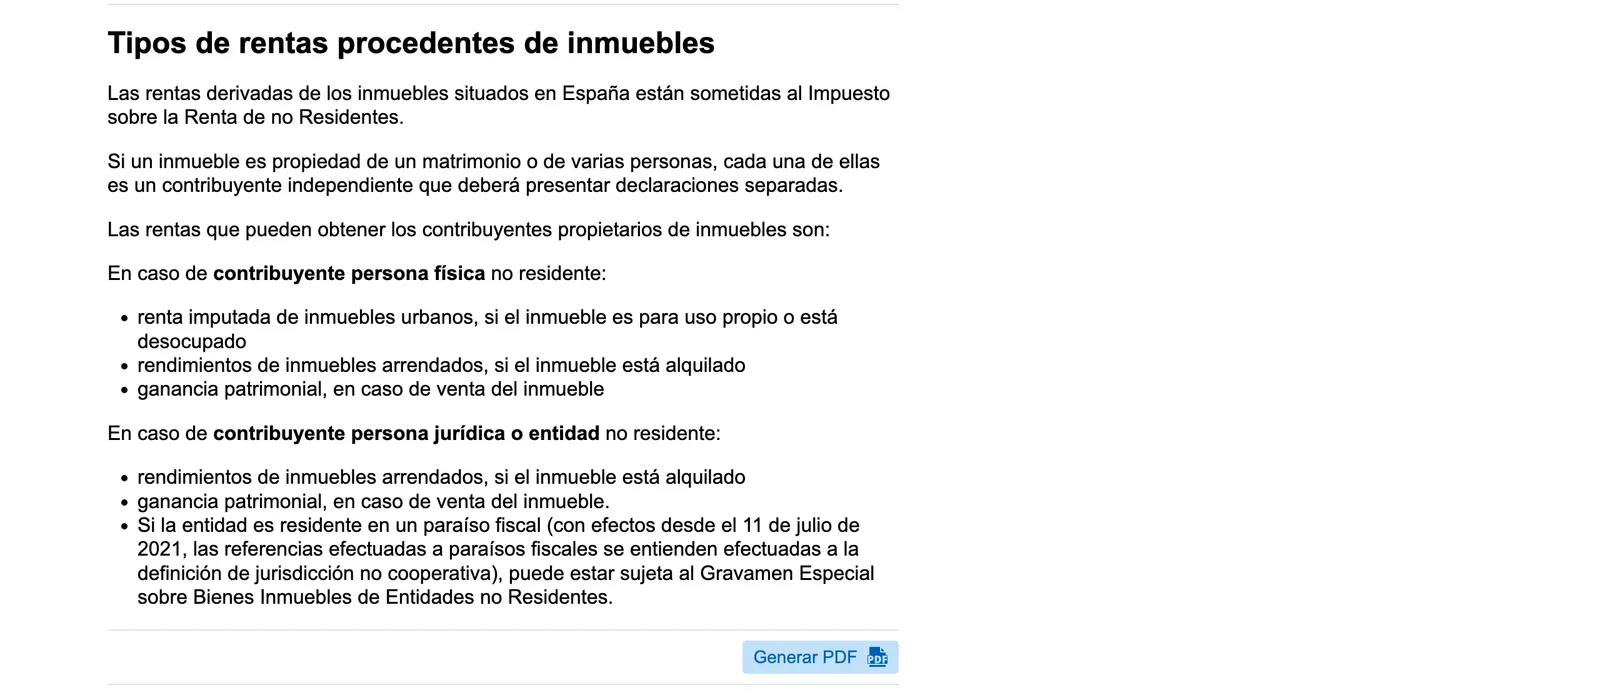
Die Art der Einkünfte richtet sich danach, was du mit der Wohnung machst: fiktive Einkünfte, wenn du sie selbst nutzt oder leer lässt, Mieteinnahmen, wenn sie vermietet ist, und ein Veräußerungsgewinn, wenn du verkaufst. Alle drei gehören ins Modelo 210.
Wenn du vermietest
Der fiktive Betrag verringert sich um die Tage, an denen die Wohnung vermietet war, und die Miete selbst gehört ins Modelo 210. Mieteinnahmen, die ab 2026 entstehen und für das Jahr zusammengefasst werden, gibst du vom 1. bis 20. April des Folgejahres ab. Privatpersonen aus der EU oder dem EWR dürfen Ausgaben abziehen, die direkt mit den in Spanien erzielten Einkünften zusammenhängen. Die allgemeine Grundlage ist der Bruttobetrag ohne Abzug von Ausgaben, und Ansässige im Vereinigten Königreich können diesen Abzug nicht nutzen.
Wenn du gerade gekauft hast
Du erklärst den Teil des Jahres, in dem die Wohnung dir gehörte. Im Beispiel der Agencia Tributaria kauft ein in Deutschland Ansässiger am 1. April 2026 eine Immobilie zur Eigennutzung und erklärt 9 Monate von 2026 zwischen dem 1. April und 31. Dezember 2027. Der Kauf selbst steht im Ratgeber zum Immobilienkauf in Valencia.
Wenn du geerbt hast
Einkünfte, die der Erbschafts- und Schenkungsteuer unterliegen, unterliegen dieser Steuer nicht; die Erbschaft selbst ist also kein Einkommen für diese Erklärung. Die fiktiven Einkünfte der Jahre, in denen du die Wohnung besitzt, gehören dagegen dazu. Die andere Steuer erklärt der Ratgeber zur Erbschafts- und Schenkungsteuer.
Wenn du verkaufst
Dasselbe Modelo 210 deckt den Veräußerungsgewinn ab, und beim Verkauf muss der Käufer 3 % des vereinbarten Preises einbehalten und abführen. Alles Weitere zum Verkauf würde hier zu weit führen.
Wenn ihr gemeinsam besitzt
Jeder Miteigentümer ist ein eigener Steuerpflichtiger und gibt eine eigene Erklärung ab, und die Einkünfte werden jedem im Verhältnis zu seinem Anteil zugerechnet.
Ziehst du später nach Spanien, erklären der Ratgeber zur Auslandsvermögenserklärung und der Kalender der Einkommensteuererklärung, was dann ansteht.
Schritt für Schritt
- Prüfe, ob du nicht steuerlich ansässig bistEin Test für die steuerliche Ansässigkeit ist ein Aufenthalt von mehr als 183 Tagen im Kalenderjahr.
- Suche den Katasterwert herausEr steht auf deinem IBI-Beleg.
- Wende den Prozentsatz anNimm 2 % für die meisten Immobilien und 1,1 % in Gemeinden mit einer jüngeren allgemeinen Neubewertung.
- Kürze den Betrag für die Tage, an denen dir die Wohnung nicht gehörte oder vermietet warDas Ergebnis bezieht sich auf das ganze Kalenderjahr und sinkt im Verhältnis zu diesen Tagen.
- Wende deinen Steuersatz anDer Satz beträgt 19 % für Ansässige der EU, Islands, Norwegens oder Liechtensteins und 24 % für alle anderen.
- Gib die Erklärung ab und zahleGib sie online mit Zertifikat oder Cl@ve oder über eine bevollmächtigte Person ab und zahle mit NRC, Lastschrift oder einer Überweisung in Euro aus dem Ausland.
Nicht bestätigt: Ob das Real Decreto-ley 29/2026 bestätigt ist, bleibt offen. Es verlängert die Regel mit 1,1 % auf 2026 und ändert die Regel zu den fiktiven Einkünften ab 2027. Der Kongress hat jedoch ein früheres Decreto-ley zur selben Vorschrift aufgehoben. Prüfe das BOE, bevor du für 2026 abgibst. Welche Zuschläge bei verspäteter Abgabe gelten, steht auf den gelesenen Seiten der Agencia Tributaria nicht.
Häufige Fragen
Muss ich auch abgeben, wenn ich die Wohnung nur ein paar Wochen im Jahr nutze?
Ja. Eine selbst genutzte Immobilie führt zu fiktiven Einkünften, und dafür gibt es das Modelo 210. Der Betrag verringert sich im Verhältnis zu den Tagen, an denen die Wohnung vermietet war oder dir nicht gehörte.
Kann ich die IBI, die Gemeinschaftskosten oder Hypothekenzinsen abziehen?
Nein. Fiktive Einkünfte werden auf ihrer Grundlage ohne Abzug von Ausgaben jeder Art besteuert.
Mein Partner und ich besitzen die Wohnung gemeinsam. Geben wir eine gemeinsame Erklärung ab?
Nein. Jeder Miteigentümer ist ein eigener Steuerpflichtiger und gibt eine eigene Erklärung ab, und die Einkünfte werden jedem von euch im Verhältnis zu eurem Anteil zugerechnet.
Brauche ich einen spanischen Vertreter für die Abgabe?
Nein, wenn du in einem anderen EU-Mitgliedstaat oder in einem EWR-Staat mit Regeln zur gegenseitigen Amtshilfe lebst. Lebst du in einem Drittstaat, bestellst du einen Vertreter, wenn die Agencia Tributaria es wegen der Einkünfte oder wegen spanischen Immobilienbesitzes verlangt.
Ich habe die Wohnung dieses Jahr gekauft. Wann gebe ich ab?
Bei einem Kauf 2026 erklärst du den Teil von 2026, in dem sie dir gehörte, und der Abgabezeitraum läuft vom 1. April bis einschließlich 31. Dezember 2027.
Ändert eine britische Adresse den Steuersatz?
Ansässige im Vereinigten Königreich zahlen 24 %, auch auf fiktive Einkünfte aus Immobilien. Das Doppelbesteuerungsabkommen zwischen dem Vereinigten Königreich und Spanien gilt weiterhin.
Weitere Guides auf Deutsch
Allgemeine Informationen, geprüft anhand der oben genannten Quellen, keine Rechtsberatung für deinen Einzelfall. Regeln und Behördenpraxis in Spanien ändern sich; bestätige sie bei der zuständigen Behörde oder einer zugelassenen Beratung, bevor du danach handelst. Mehr dazu: How we check .
Fehler entdeckt? Melde ihn.
Kommentare (0)
Stellen Sie als Erste oder Erster eine Frage zu diesem Thema.