Deutsche Rente in Spanien: Steuer laut Abkommen (2026)
Bist du in Spanien steuerlich ansässig, wirst du hier mit deinem Welteinkommen besteuert, vorbehaltlich des Abkommens. Eine Pension, die eine deutsche öffentliche Stelle für öffentlichen Dienst zahlt, darf normalerweise nur Deutschland besteuern. Eine Rente der Sozialversicherung wird in Spanien besteuert; wird sie erstmals von 2015 bis 2029 gezahlt, darf Deutschland zusätzlich bis zu 5 Prozent erheben.
Auf dieser Seite
- Besteuert Spanien deine deutsche Rente?
- Welche deutsche Rente hast du?
- Wie wird eine Rente der Sozialversicherung besteuert?
- Wie wird eine Beamtenpension besteuert?
- Was kostet das? Ein Rechenbeispiel
- Was gibst du in Spanien ab?
- Ändert das Beckham-Gesetz etwas daran?
- Wie geht es weiter?
- Schritt für Schritt
- Häufige Fragen
Du ziehst mit einer deutschen Rente nach Valencia? Wer sie besteuert, hängt davon ab, wer sie zahlt. Eine Beamtenpension folgt einem Artikel des Abkommens, eine Rente der Sozialversicherung einem anderen. Deine konkrete Steuerzahl ist Sache eines Gestors.
Besteuert Spanien deine deutsche Rente?
Ja für die meisten deutschen Renten, sobald du steuerlich ansässig bist; eine Beamtenpension ist die Ausnahme. Bist du in Spanien steuerlich ansässig, wirst du mit dem Welteinkommen besteuert, vorbehaltlich eines Abkommens mit dem Land, aus dem die Rente kommt. Renten zählen als Arbeitseinkommen.
Du bist ansässig, wenn du dich im Kalenderjahr mehr als 183 Tage auf spanischem Gebiet aufhältst. Du bist auch ansässig, wenn der Hauptmittelpunkt oder die Basis deiner Tätigkeiten oder wirtschaftlichen Interessen in Spanien liegt. Das Abkommen gilt für Personen, die in einem oder in beiden Staaten ansässig sind.
Was, wenn du ein Zuhause in Deutschland behältst?
Bist du in beiden Staaten ansässig, giltst du nach dem Abkommen nur in dem Staat als ansässig, in dem du eine ständige Wohnstätte hast. Hast du in beiden eine, zählt der Staat, zu dem deine persönlichen und wirtschaftlichen Beziehungen enger sind.
Welche deutsche Rente hast du?
Der Zahler bestimmt den Artikel. Renten, die in einem Staat entstehen und an einen im anderen Staat Ansässigen gezahlt werden, dürfen nur im Staat der Ansässigkeit besteuert werden, unbeschadet des Artikels zum öffentlichen Dienst.
- Gezahlt von einem Staat, einem Land oder einer Kommune für Dienste an sie: der Artikel zum öffentlichen Dienst.
- Gezahlt nach den Sozialversicherungsgesetzen: der Rentenartikel, mit deutschem Anteil, wenn erstmals ab dem 31. Dezember 2014 gezahlt.
- Gezahlt für Dienste im Rahmen einer wirtschaftlichen Tätigkeit eines Staates oder einer Einrichtung des öffentlichen Rechts: die allgemeinen Einkommensartikel.
- Jede andere Rente aus Deutschland, etwa eine Betriebsrente: wird nur in Spanien besteuert, außer die Regel zu geförderten Beiträgen weiter unten greift.
Wie wird eine Rente der Sozialversicherung besteuert?
Spanien besteuert sie als Ansässigkeitsstaat, und Deutschland darf einen gedeckelten Anteil erheben. Lies die Obergrenze genau, bevor du von einer doppelten Rechnung ausgehst.
Sin embargo, los pagos efectuados de acuerdo con la legislación sobre seguros sociales de un Estado contratante pueden someterse a imposición también en ese Estado en virtud de su normativa interna cuando el hecho que genere el derecho a percibir la renta se produzca a partir del 31 de diciembre de 2014.
Zahlungen nach den Sozialversicherungsgesetzen eines Vertragsstaats dürfen auch in diesem Staat nach dessen innerstaatlichem Recht besteuert werden, wenn das Ereignis, das den Anspruch auf die Einkünfte begründet, ab dem 31. Dezember 2014 eintritt.
BOE · Convenio España-Alemania, art. 17.2
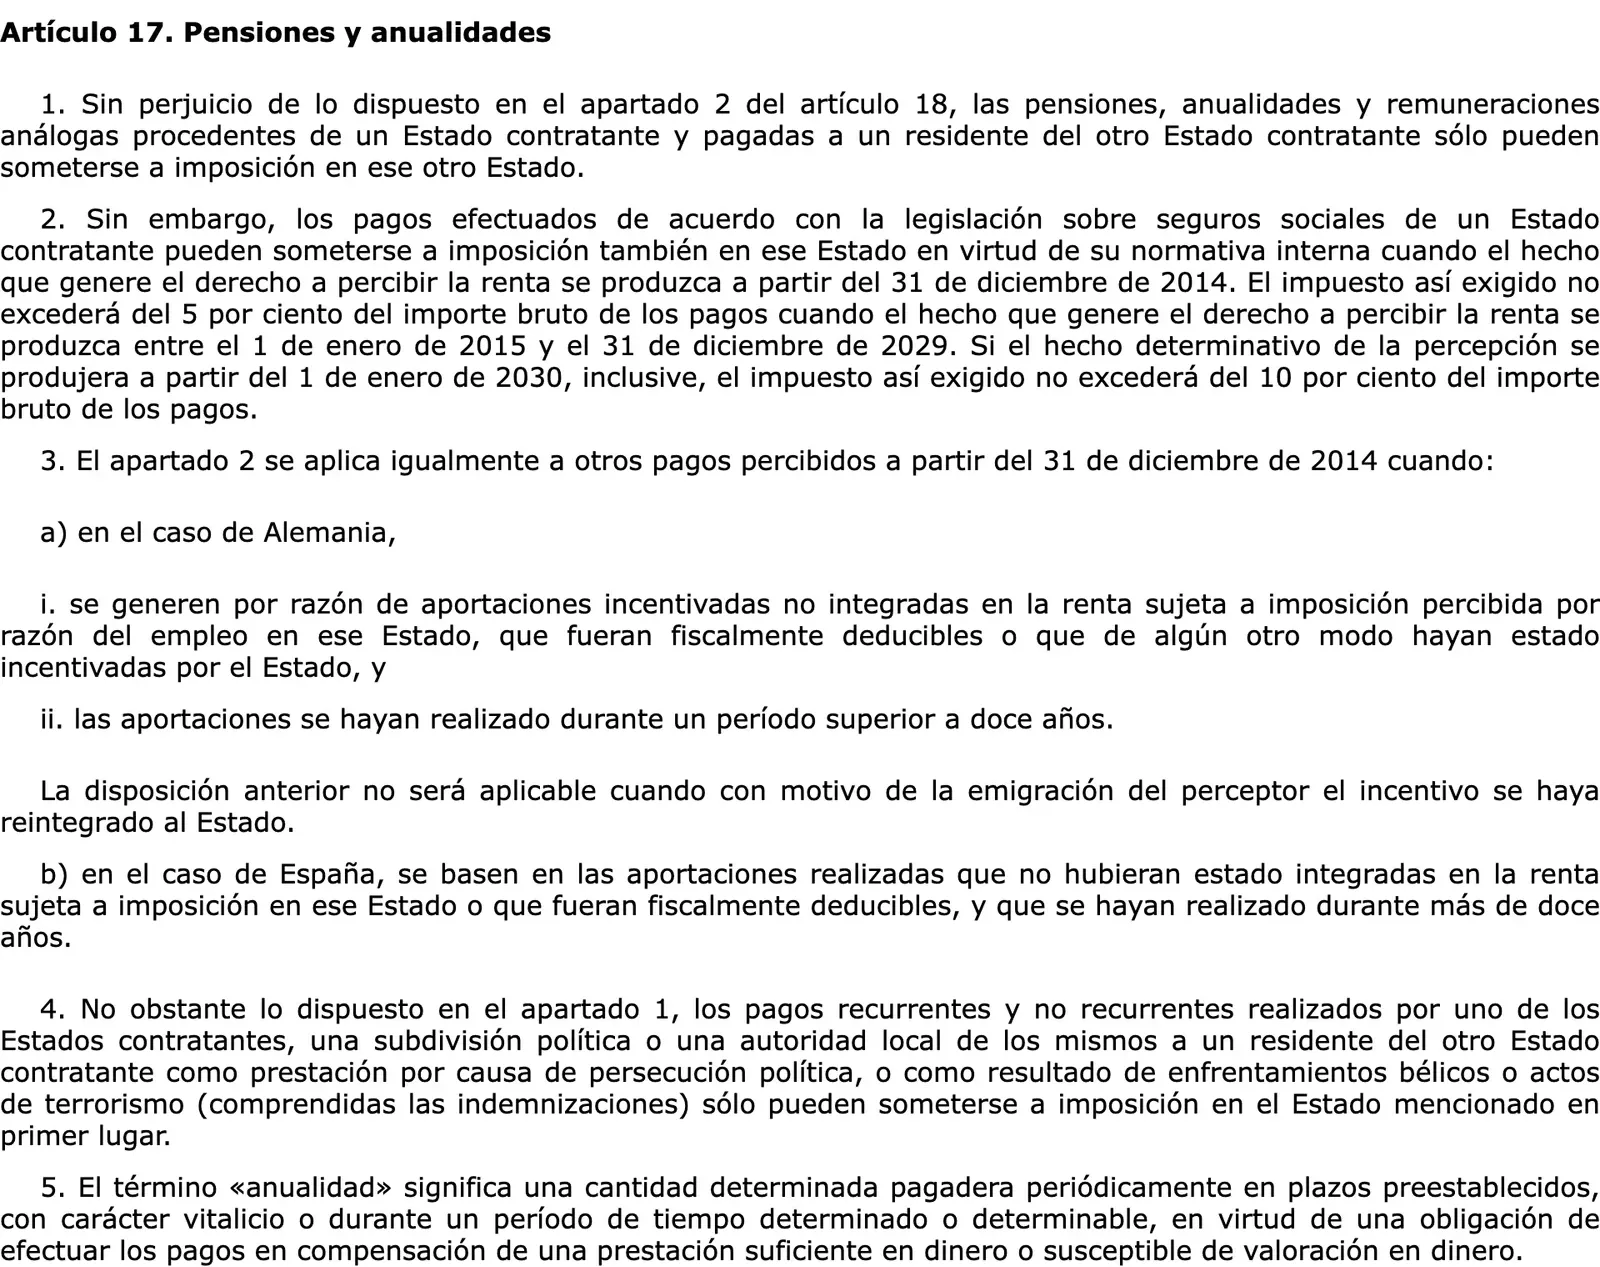
- Die so erhobene Steuer darf 5 Prozent des Bruttobetrags nicht übersteigen, wenn das Ereignis zwischen dem 1. Januar 2015 und dem 31. Dezember 2029 liegt.
- Liegt das Ereignis am oder nach dem 1. Januar 2030, beträgt die Obergrenze 10 Prozent.
- Das Ereignis ist der Tag, an dem du die Zahlung zum ersten Mal erhältst.
- Wurde die Rente erstmals vor dem 31. Dezember 2014 gezahlt, gilt der deutsche Anteil nicht, und nur Spanien besteuert die Rente.
Tipp: Das Datum deiner ersten Rentenzahlung entscheidet über die Obergrenze, notier es dir also vor der Abgabe.
Einige andere Zahlungen, die du ab dem 31. Dezember 2014 erhältst, folgen derselben Regel. Für Deutschland sind das Zahlungen aus geförderten Beiträgen, die nicht im steuerpflichtigen Arbeitseinkommen enthalten waren, steuerlich abzugsfähig oder staatlich gefördert waren und über mehr als zwölf Jahre geleistet wurden.
Spanien mildert die Doppelbesteuerung, indem es die in Deutschland gezahlte Steuer von deiner spanischen Einkommensteuer abzieht. Der Abzug darf den Teil der spanischen Steuer nicht übersteigen, der auf dieses Einkommen entfällt.
Wie wird eine Beamtenpension besteuert?
Pensionen, die ein Staat, seine Bundesländer oder Kommunen für Dienste an ihn zahlen, dürfen nur in diesem Staat besteuert werden. Dasselbe gilt für eine andere Einrichtung des öffentlichen Rechts dieses Staates.
sólo pueden someterse a imposición en ese Estado.
dürfen nur in diesem Staat besteuert werden.
BOE · Convenio España-Alemania, art. 18.2.a)
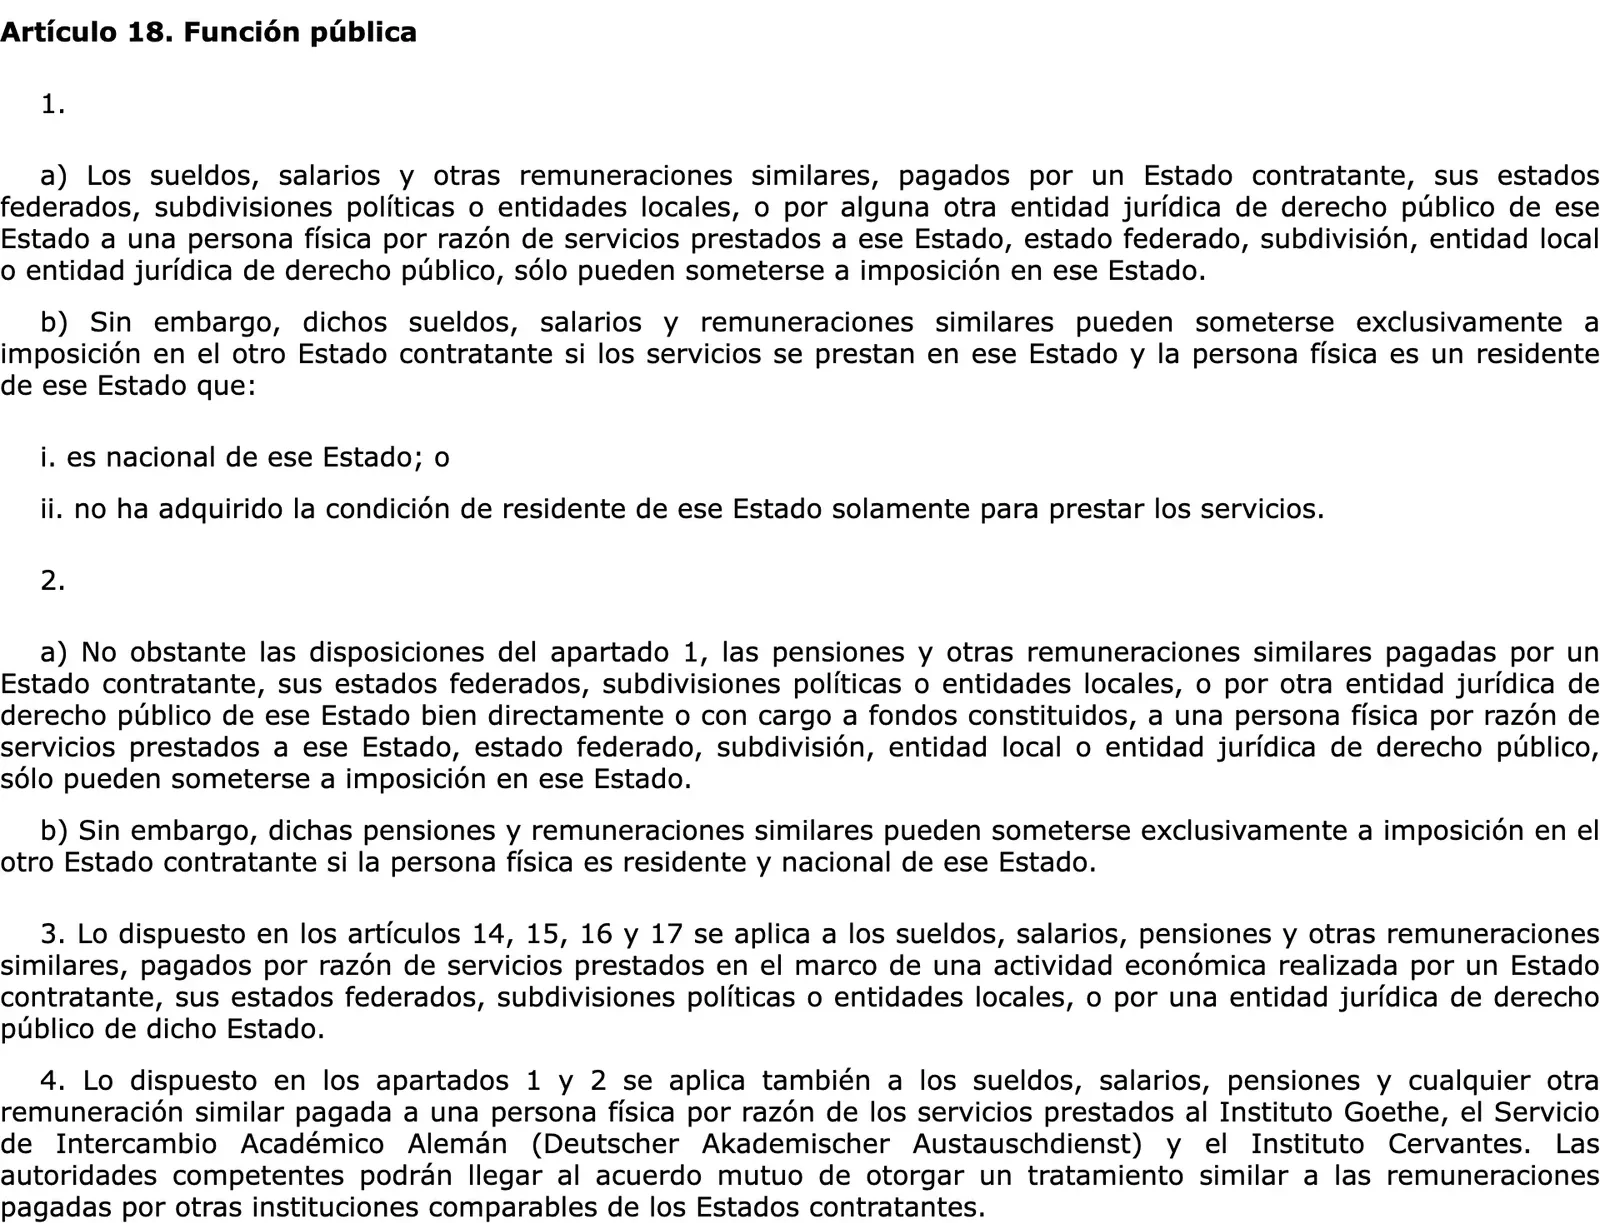
Eine Ausnahme: Die Pension darf ausschließlich im anderen Staat besteuert werden, wenn die Person dort ansässig ist und dessen Staatsangehörigkeit hat. Eine deutsche Beamtenpension, die an einen in Spanien lebenden spanischen Staatsangehörigen gezahlt wird, wird also nur in Spanien besteuert. Pensionen für Dienste im Rahmen einer wirtschaftlichen Tätigkeit des Staates fallen stattdessen unter die Artikel 14 bis 17.
Spanien darf befreite Einkünfte berücksichtigen, um die Steuer auf den Rest deines Einkommens zu berechnen. Das heißt Progressivität: Die befreiten Einkünfte werden zu den übrigen addiert, um den Steuersatz für den Rest festzulegen. Befreite Einkünfte bleiben beim Test auf die Abgabepflicht außen vor.
Was kostet das? Ein Rechenbeispiel
Nimm als Beispielzahl eine Rente der Sozialversicherung von 30.000 € im Jahr, die erstmals zwischen 2015 und 2029 gezahlt wird. Die Rechnung unten nutzt nur die Tarife 2026 von Staat und Valencia und den persönlichen Mindestbetrag, sonst nichts. Deine echte Zahl rechnet ein Gestor.
Jeder Tarif gibt die Steuer am Anfang der Stufe plus den Satz auf den Teil darüber. Das Ergebnis wird um die Steuer gemindert, die derselbe Tarif auf den persönlichen Mindestbetrag ergibt.
- Staatlicher Tarif auf 30.000 €: 3.582,75 €.
- Valencianischer Tarif auf 30.000 €: 3.394 €.
- Staatlicher Tarif auf den persönlichen Mindestbetrag von 5.550 €: 527,25 €.
- Valencianischer Tarif auf den Mindestbetrag von 6.105 €: 537,24 €.
- Spanische Einkommensteuer (IRPF) nach dem Mindestbetrag, insgesamt: 5.912,26 €.
- Deutsche Steuer bei der Obergrenze von 5 Prozent, als Schätzung: 1.500 €.
- Spanische Einkommensteuer (IRPF) nach Anrechnung der deutschen Steuer, insgesamt: 4.412,26 €.
Die letzten beiden Zeilen gehen davon aus, dass Deutschland die vollen 5 Prozent erhebt und du den Abzug dafür beantragst. Die Mindestbeträge steigen für Steuerpflichtige über 65 um 1.150 € (Staat) und 1.265 € (Valencia).
Für eine Beamtenpension gibt es keine spanische Steuerzeile, denn nur der zahlende Staat darf sie besteuern. Spanien darf sie trotzdem berücksichtigen, wenn es den Steuersatz auf dein übriges Einkommen festlegt.
Was gibst du in Spanien ab?
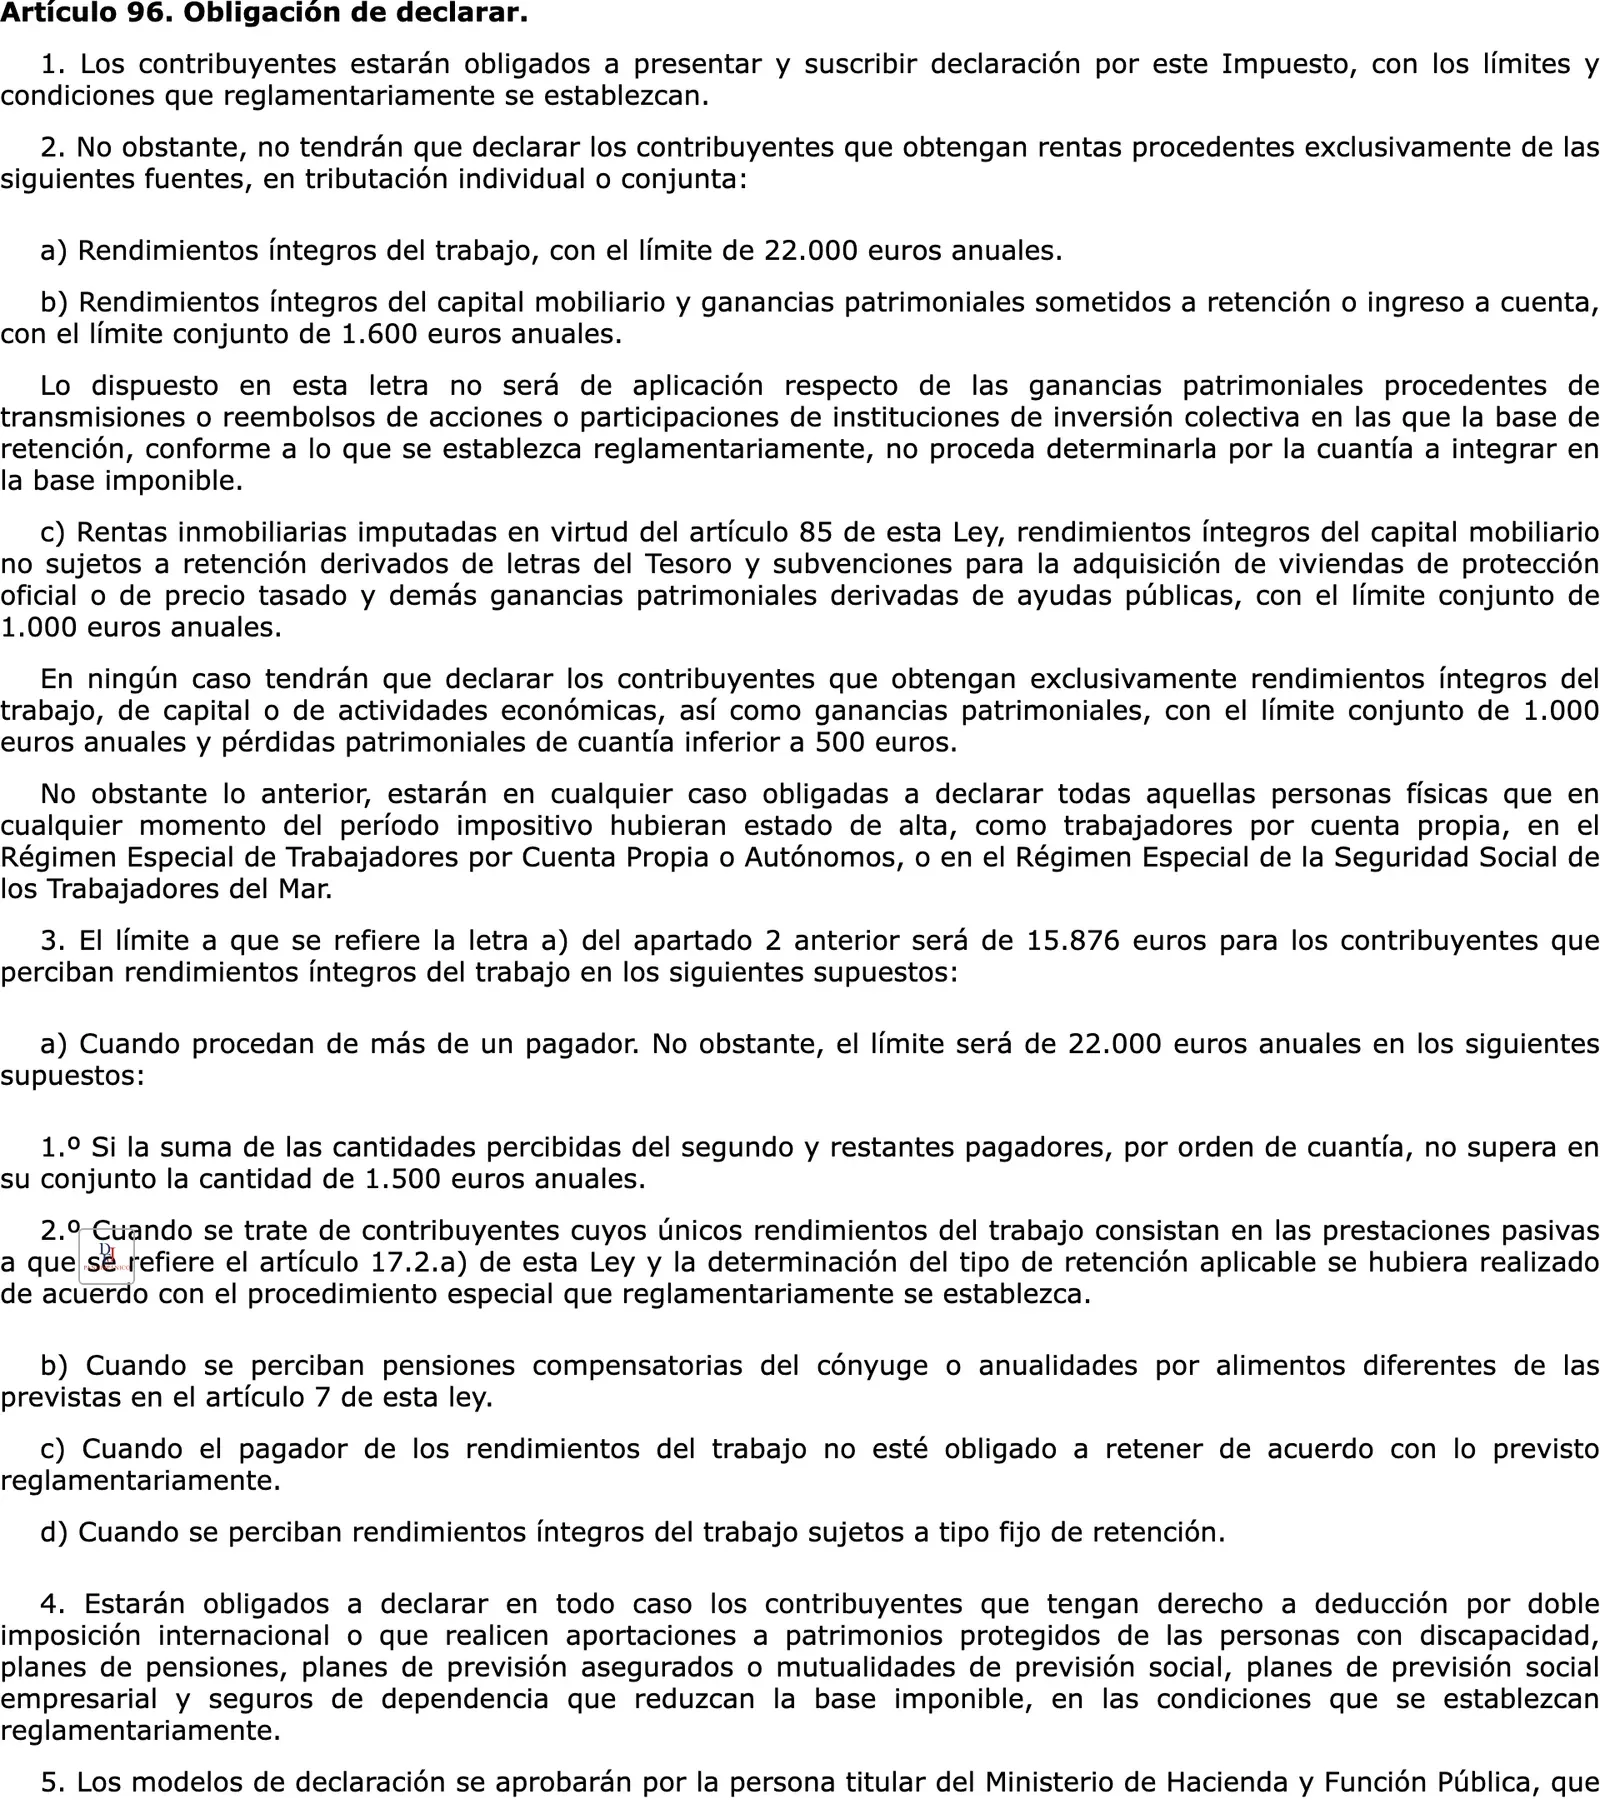
Mit einer deutschen Rente musst du mit einer Steuererklärung rechnen. Die allgemeine Grenze, bis zu der keine Erklärung nötig ist, liegt für Arbeitseinkommen, Renten eingeschlossen, bei 22.000 € im Jahr. Sie sinkt auf 15.876 €, wenn der Zahler nicht zum Einbehalt verpflichtet ist, und ein nicht ansässiger Zahler einer ausländischen Rente ist es nicht.
Abgeben musst du in jedem Fall, wenn du Anspruch auf den Abzug für internationale Doppelbesteuerung hast, den du hast, wenn Deutschland deine Rente besteuert. Spanien mildert Doppelbesteuerung normalerweise mit einem Abzug. Für das Steuerjahr 2025 lief die Abgabefrist vom 8. April bis einschließlich 30. Juni 2026.
Für die Entlastung nach dem Abkommen an der Quelle fordert der Quellenstaat bei der zuständigen Behörde des anderen Staats eine Ansässigkeitsbescheinigung an. Für Länder mit Abkommen bescheinigen die spanischen Steuerbehörden, dass du im Sinne des Abkommens ansässig bist. Sie wird auf Spanisch und Englisch ausgestellt.
Auslandsvermögen hat einen eigenen Test. Du musst ausländische Konten nicht melden, wenn die Salden zum 31. Dezember zusammen und die Durchschnittssalden zusammen jeweils 50.000 € nicht übersteigen. Den Rest findest du im Ratgeber zu Auslandsvermögen (auf Englisch).
Ändert das Beckham-Gesetz etwas daran?
Ja, wenn du dich dafür entschieden hast. Die Artikel 4 und 6 bis 21 gelten nicht für spanische Steuerpflichtige, die sich für die Besteuerung als Nichtansässige nach Artikel 93 des IRPF-Gesetzes entschieden haben. Die Bedingungen findest du im Ratgeber zum Beckham-Gesetz (auf Englisch).
Wie geht es weiter?
Die allgemeinen Regeln stehen im Ratgeber zur Rentenbesteuerung (auf Englisch) und im Ratgeber zur steuerlichen Ansässigkeit (auf Englisch). Als Nächstes geht es um die Krankenversicherung: Lies den S1-Ratgeber für EU-Rentner (auf Englisch). Das multilaterale Übereinkommen vom 24. November 2016 kann dieses Abkommen berührt haben.
Bildnachweise
- Die Turia-Gärten, der lange Park im alten Flussbett in Valencia: Dorieo, Wikimedia Commons (opens in a new tab) (CC BY-SA 4.0)
- Plaza del Ayuntamiento im Zentrum von Valencia: Julián Monrabal, Wikimedia Commons (opens in a new tab) (CC0)
- Die Torres de Quart, eines der alten Stadttore von Valencia: Wikimedia Commons (opens in a new tab), Diego Delso (CC BY-SA 3.0)
Schritt für Schritt
- Prüf deine steuerliche Ansässigkeit in SpanienMehr als 183 Tage im Kalenderjahr oder der Schwerpunkt deiner wirtschaftlichen Interessen in Spanien.
- Finde den Artikel für deine RenteEine Pension aus dem öffentlichen Dienst folgt dem Artikel zum öffentlichen Dienst. Eine Zahlung der Sozialversicherung folgt dem Rentenartikel, mit deutschem Anteil nur, wenn sie erstmals ab dem 31. Dezember 2014 gezahlt wird. Andere Renten aus Deutschland werden nur in Spanien besteuert.
- Wende die spanischen Tarife und die deutsche Anrechnung anStaatlicher und valencianischer Tarif, gemindert um die Steuer auf den persönlichen Mindestbetrag. Spanien rechnet die gezahlte deutsche Steuer an.
- Prüf die AbgabepflichtBei einem ausländischen Rentenzahler liegt die Grenze bei 15.876 €; beim Abzug wegen Doppelbesteuerung musst du immer eine Erklärung abgeben.
Nicht bestätigt: Ob deine Rente eine Zahlung der Sozialversicherung, eine Betriebsrente oder eine Riester- oder Rürup-Rente ist, klärt ein Gestor vor der Abgabe. Wie Deutschland seinen gedeckelten Anteil erhebt und welche deutschen Formulare gelten, ist offen. Frag die Deutsche Rentenversicherung oder einen deutschen Steuerberater.
Reach readers planning life in Valencia. Advertise → hello@settlevalencia.com
Häufige Fragen
Zahle ich in Spanien Steuer auf meine deutsche gesetzliche Rente?
Wenn du steuerlich ansässig bist, ja: Spanien besteuert das Welteinkommen, vorbehaltlich des Abkommens. Renten, die aus Deutschland stammen und an einen in Spanien Ansässigen gezahlt werden, darf nur Spanien besteuern, unbeschadet des Artikels zum öffentlichen Dienst. Zahlungen nach den Sozialversicherungsgesetzen darf auch Deutschland besteuern, wenn sie erstmals ab dem 31. Dezember 2014 gezahlt werden.
Wird eine Beamtenpension in Spanien besteuert?
Meist nicht. Pensionen, die ein Staat, seine Bundesländer oder Kommunen für Dienste an sie zahlen, dürfen nur in diesem Staat besteuert werden. Die Ausnahme: Bist du spanischer Staatsangehöriger und in Spanien ansässig, besteuert nur Spanien. Spanien darf den befreiten Betrag trotzdem berücksichtigen, wenn es den Steuersatz auf dein übriges Einkommen festlegt.
Kann Deutschland meine Rente nach dem Umzug noch besteuern?
Bei Zahlungen der Sozialversicherung, die erstmals ab dem 31. Dezember 2014 gezahlt werden, ja, bis zu einer Obergrenze. Die Obergrenze beträgt 5 Prozent des Bruttobetrags, wenn das Ereignis, das den Anspruch begründet, zwischen dem 1. Januar 2015 und dem 31. Dezember 2029 liegt. Ab dem 1. Januar 2030 liegt sie bei 10 Prozent. Spanien rechnet die in Deutschland gezahlte Steuer an.
Muss ich eine spanische Steuererklärung abgeben?
Meist ja. Ein ausländischer Rentenzahler ist nicht zum Einbehalt verpflichtet, deshalb liegt deine Grenze bei 15.876 €, nicht bei 22.000 €. Abgeben musst du in jedem Fall, wenn du Anspruch auf den Abzug für internationale Doppelbesteuerung hast, den du hast, wenn Deutschland deine Rente besteuert.
Wie viel spanische Steuer zahlt eine Beispielrente?
Nur als Beispiel: 5.912,26 € nach den Tarifen 2026 von Staat und Valencia, nach Abzug des persönlichen Mindestbetrags. Nimmst du die deutsche Obergrenze von 5 Prozent als 1.500 € und rechnest sie an, bleiben 4.412,26 €. Weitere Abzüge sind nicht berücksichtigt.
Stellt Deutschland oder Spanien die Ansässigkeitsbescheinigung aus?
Spanien. Für Länder mit Abkommen bescheinigen die spanischen Steuerbehörden, dass du im Sinne des Abkommens ansässig bist, auf Spanisch und Englisch. Der Quellenstaat fordert eine Bescheinigung bei der zuständigen Behörde des anderen Staats an.
Gilt das Abkommen Deutschland–Spanien noch?
Das Abkommen, unterzeichnet am 3. Februar 2011 in Madrid, steht auf der spanischen Abkommensliste. Das multilaterale Übereinkommen vom 24. November 2016 kann seine Bestimmungen berührt haben. Die Rentenartikel sind oben aus dem konsolidierten BOE-Text zitiert.
Weitere Guides auf Deutsch
Allgemeine Informationen, geprüft anhand der oben genannten Quellen, keine Rechtsberatung für deinen Einzelfall. Regeln und Behördenpraxis in Spanien ändern sich; bestätige sie bei der zuständigen Behörde oder einer zugelassenen Beratung, bevor du danach handelst. Mehr dazu: How we check .
Fehler entdeckt? Melde ihn.