Erbschaft- und Schenkungsteuer in Valencia für Ausländer
Nahe Angehörige in der Comunitat Valenciana erhalten eine Ermäßigung von 99 % auf die Steuerschuld der Erbschaftsteuer, aber nur auf die Vermögenswerte, die in der Erklärung angegeben sind. Du gibst die Erklärung innerhalb von sechs Monaten nach dem Todestag ab. War der Verstorbene in Spanien nicht steuerlich ansässig, bestimmt die Region mit dem größten spanischen Vermögen die Regeln.
Auf dieser Seite
Ein Elternteil ist gestorben, oder du willst deinem Kind beim Wohnungskauf helfen. In der Comunitat Valenciana erhalten nahe Angehörige eine Ermäßigung von 99 % auf die Steuerschuld. Der Haken daran ist, dass die Ermäßigung nur für die Vermögenswerte gilt, die du in der Erklärung angibst.
Welche Regeln welcher Region gelten für dich?
Schau zuerst darauf, wo du lebst. Wenn du in Spanien lebst, erfasst die Steuer alles, was du erhältst, ganz gleich, wo es liegt. Wenn du nicht in Spanien lebst, erfasst sie Güter und Rechte, die in Spanien liegen, dort ausgeübt oder erfüllt werden müssen; ein Erbe im Ausland zahlt also Steuer auf eine Wohnung in Valencia. Die steuerliche Ansässigkeit folgt den Einkommensteuerregeln im Ratgeber zur steuerlichen Ansässigkeit (auf Englisch).
Bei einem Todesfall gelten die Regeln der Region des Verstorbenen, wenn du in Spanien lebst; im Ausland kannst du sie wählen. War der Verstorbene in Spanien nicht steuerlich ansässig, kannst du die Regeln der Region mit dem größten spanischen Nachlasswert anwenden. Ist eine Wohnung in Valencia der größte Posten in Spanien, bedeutet das die valencianischen Regeln. Gibt es gar kein spanisches Vermögen, wendest du die Regeln der Region an, in der du lebst.
Bei einer Immobilienschenkung gelten für nicht steuerlich Ansässige die Regeln der Region, in der die Immobilie liegt. Bist du in Spanien steuerlich ansässig und erhältst eine Immobilie, gilt ebenfalls die Region der Immobilie, während sich eine Geldschenkung nach dem gewöhnlichen Aufenthalt des Beschenkten richtet.
Wer zahlt und wann die Steuer anfällt
Bei einem Todesfall zahlen die Erben. Bei einer Schenkung zahlt der Empfänger. Die Steuer entsteht am Todestag oder an dem Tag, an dem die Schenkung erfolgt. Merk dir dieses Datum, denn ab ihm läuft die Abgabefrist.
Was den Steuerbetrag senkt
Bei einem Todesfall mindern Freibeträge zuerst die Bemessungsgrundlage: Nachkommen und Adoptivkinder unter 21 Jahren erhalten 100.000 Euro plus 8.000 Euro für jedes Jahr unter 21. Der Gesamtbetrag ist auf 156.000 Euro gedeckelt. Nachkommen und Adoptivkinder ab 21 Jahren, Ehepartner, Vorfahren und Adoptiveltern erhalten 100.000 Euro. Eine Behinderung ab 33 % bringt zusätzlich 120.000 Euro.
Für den Hauptwohnsitz des Verstorbenen gibt es einen Freibetrag von 95 %, bis zu 150.000 Euro pro Steuerpflichtigem.
Das gilt, wenn du Ehepartner, Vorfahre oder Nachkomme bist. Es gilt auch für Seitenverwandte über fünfundsechzig, die in den zwei Jahren vor dem Tod mit der Person zusammenlebten. Der Erbe muss die Immobilie fünf Jahre nach dem Tod behalten, außer er stirbt innerhalb dieser Frist. Anschließend greift ein Koeffizient aus Vorvermögen und Verwandtschaftsgruppe; frag einen Gestor oder Notar nach der genauen Zahl, bevor du etwas unterschreibst.
Danach greift die Ermäßigung von 99 %, und zwar für den Teil der Steuerschuld, der den von dir angegebenen Vermögenswerten entspricht. Sie gilt in folgenden Fällen:
- Todesfälle: Nachkommen und Adoptivkinder, der Ehepartner, Vorfahren und Adoptiveltern.
- Schenkungen: Ehepartner, Eltern, Adoptiveltern, Kinder oder Adoptivkinder des Schenkers sowie Enkel und Großeltern.
- Eingetragene Lebenspartner: Ehepartnern gleichgestellt, sofern die valencianischen Voraussetzungen erfüllt sind.
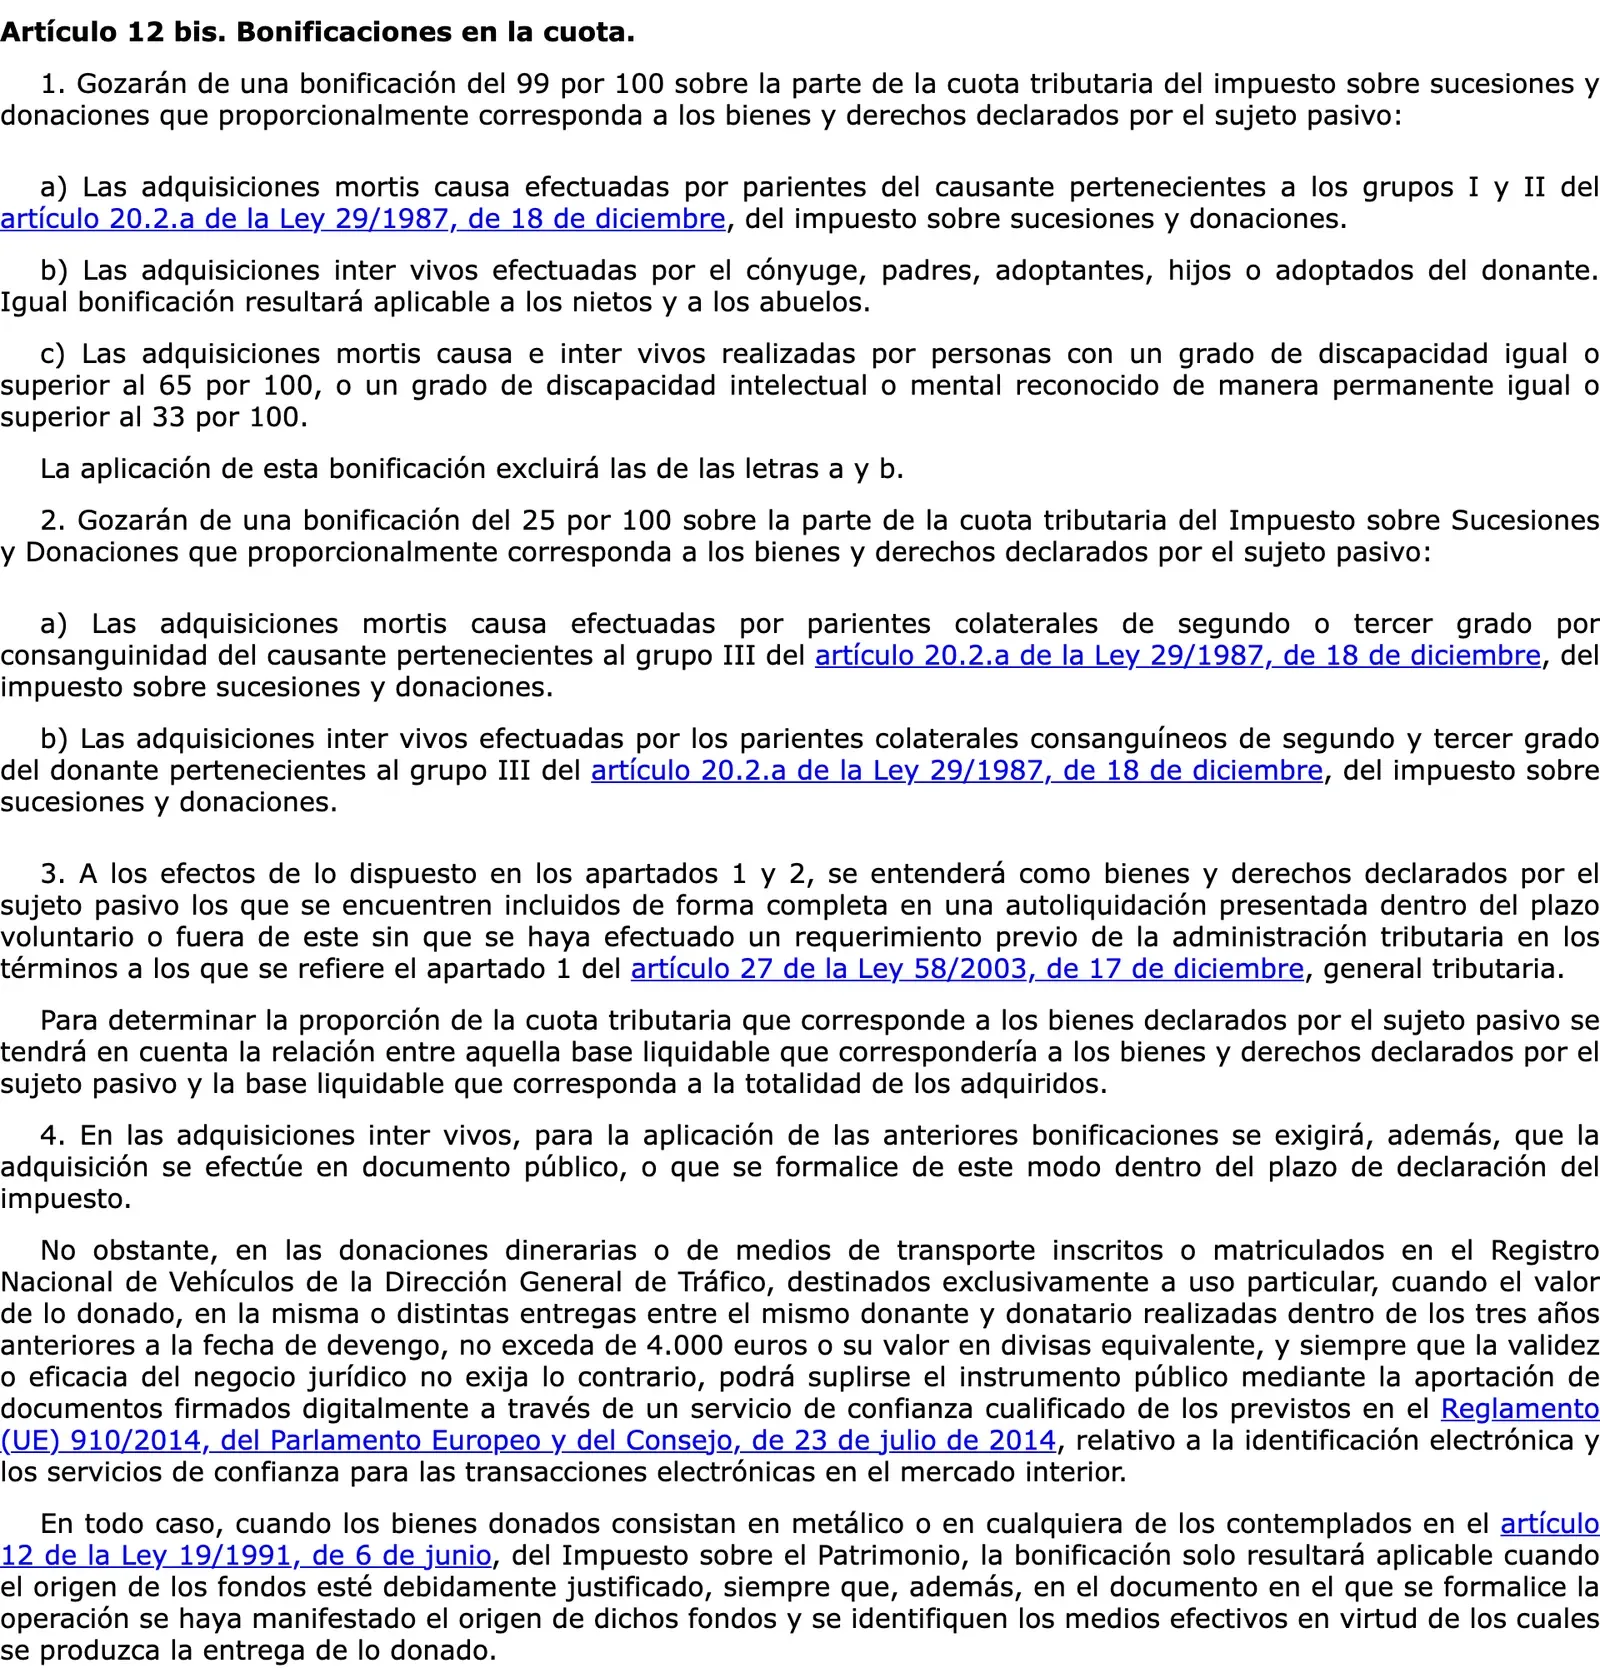
Gib jeden Vermögenswert an. Die Ermäßigung gilt für Werte, die vollständig in einer fristgerechten Selbstveranlagung aufgeführt sind; eine spätere Erklärung zählt ebenfalls, solange die Steuerbehörde noch keine Aufforderung geschickt hat.
Geschwister, Onkel, Tanten, Neffen und Nichten erhalten bei einem Todesfall heute eine Ermäßigung von 25 %. Das valencianische Gesetz sieht in einer Neufassung ab dem 1. Juni 2027 eine Ermäßigung von 50 % vor; prüfe genau, wer darunterfällt, bevor du dich darauf verlässt. Freunde und sonstige Nichtverwandte erhalten nach dem staatlichen Gesetz keinen Freibetrag.
Deinem Kind Geld für eine Wohnung schenken
Eine Schenkung ist für sich genommen steuerpflichtig. Kinder unter 21 Jahren erhalten einen Freibetrag von 100.000 Euro plus 8.000 Euro pro Jahr unter 21, gedeckelt auf 156.000 Euro. Kinder ab 21 Jahren, der Ehepartner und die Eltern erhalten 100.000 Euro.
Die Freibeträge zählen alle Schenkungen desselben Schenkers in den fünf Jahren vor der Steuerentstehung zusammen. Freibeträge und Ermäßigung verlangen eine öffentliche Urkunde oder eine Beurkundung innerhalb der Abgabefrist. Lass die Schenkung also spätestens vor Ablauf der Abgabefrist notariell beurkunden. Bei Geldschenkungen muss die Urkunde zudem Herkunft und Zahlungsweise der Mittel nennen. Der Wohnungskauf selbst bringt weitere Steuern mit sich, die der Ratgeber zum Immobilienkauf in Valencia (auf Englisch) erklärt.
Frist und Verlängerung
Bei einem Todesfall gibst du die Erklärung innerhalb von sechs Monaten ab dem Todestag ab. Bei einer Schenkung verlangt das valencianische Gesetz einen Monat ab dem Tag des Rechtsgeschäfts. Die staatliche Verordnung nennt dagegen dreißig Arbeitstage. Gib die Erklärung innerhalb der kürzeren Frist ab.
Bei einem Todesfall kann das Finanzamt eine Fristverlängerung in Höhe der regulären Abgabefrist bewilligen. Erben, Testamentsvollstrecker oder Nachlassverwalter müssen den Antrag innerhalb der ersten fünf Monate einreichen, beantrage ihn also am besten im vierten Monat. Ein danach gestellter Antrag erhält keine Verlängerung. Eine bewilligte Verlängerung zieht Verzugszinsen bis zum Tag der Abgabe nach sich.
Die Erklärung reichst du bei der Agència Tributària Valenciana ein, der valencianischen Steuerbehörde. Prüfe die Modellnummer auf deren Website, bevor du beginnst.
Schritt für Schritt
- Klär, welche Regeln welcher Region geltenPrüf, wo der Verstorbene gelebt hat und wo du lebst. Bei Schenkungen von Immobilien prüf, wo die Immobilie liegt.
- Notier das Datum des Todes oder der SchenkungDie Steuer entsteht am Todestag oder an dem Tag, an dem die Schenkung erfolgt. Die Abgabefrist läuft ab diesem Tag.
- Erfass die Vermögenswerte und die ErbenBei einem Todesfall ist jeder Erbe steuerpflichtig. Gib jeden Vermögenswert an, denn die Ermäßigung gilt für die angegebenen Vermögenswerte.
- Entscheid früh über eine VerlängerungErben, Testamentsvollstrecker oder Verwalter des Nachlasses müssen sie in den ersten fünf Monaten beantragen.
- Gib die Erklärung innerhalb von sechs Monaten abReiche die Erklärung für einen Todesfall innerhalb von sechs Monaten ab dem Todestag ein.
Nicht bestätigt: Die Seite der Agència Tributària Valenciana mit der Modellnummer war nicht abrufbar. Ob die staatlichen Regeln zur Fristverlängerung bei dieser Behörde unverändert gelten, ist offen. Frag vor dem Antrag dort nach.
Häufige Fragen
Zahle ich valencianische Erbschaftsteuer, wenn der Verstorbene im Ausland lebte?
War der Verstorbene in Spanien nicht steuerlich ansässig, kannst du die Regeln der Region anwenden, in der der größte Wert des spanischen Nachlasses liegt. Liegt nichts in Spanien, gelten die Regeln der Region, in der du lebst.
Wie viel zahlen Kinder bei einer Erbschaft in Valencia?
Kinder erhalten eine Ermäßigung von 99 % auf den Teil der Steuerschuld, der auf die angegebenen Vermögenswerte entfällt. Reduzierungen von 100.000 € oder mehr werden zuerst von der Bemessungsgrundlage abgezogen.
Was bekommen Geschwister, Onkel und Neffen?
Bei einem Todesfall gilt heute eine Ermäßigung von 25 %. Eine Neufassung ab dem 1. Juni 2027 sieht 50 % vor; prüfe also genau, wer darunterfällt, bevor du dich darauf verlässt.
Wird mein eingetragener Partner wie ein Ehepartner behandelt?
Ja, wenn die Partnerschaft die valencianischen Voraussetzungen erfüllt und im valencianischen Register oder in einem ähnlichen Register in Spanien, der EU oder dem EWR oder einem Drittstaat eingetragen ist.
Wie lange habe ich nach einem Todesfall Zeit für die Abgabe?
Sechs Monate ab dem Todestag. Bei einer Schenkung gilt nach dem valencianischen Gesetz ein Monat ab dem Tag, an dem die Handlung oder der Vertrag zustande kommt.
Kann ich mehr Zeit für die Abgabe bekommen?
Das Finanzamt kann bei einem Todesfall eine Verlängerung gewähren, die der Abgabefrist entspricht. Beantrag sie in den ersten fünf Monaten.
Wird eine Schenkung an mein Kind für eine Wohnung besteuert?
Kinder erhalten bei Schenkungen die Ermäßigung von 99 %, aber die Schenkung muss in einer öffentlichen Urkunde stehen oder innerhalb der Abgabefrist in eine solche gefasst werden. Bei einer Bargeldschenkung muss die Herkunft der Mittel darin angegeben sein.
Weitere Guides auf Deutsch
Allgemeine Informationen, geprüft anhand der oben genannten Quellen, keine Rechtsberatung für deinen Einzelfall. Regeln und Behördenpraxis in Spanien ändern sich; bestätige sie bei der zuständigen Behörde oder einer zugelassenen Beratung, bevor du danach handelst. Mehr dazu: How we check .
Fehler entdeckt? Melde ihn.
Kommentare (0)
Stellen Sie als Erste oder Erster eine Frage zu diesem Thema.