Spanien Steuererklärung: Fristen für die Renta (IRPF)
Die Frist für die Renta 2025 endete am 30. Juni 2026. Bei geteilter Zahlung ist der zweite Teil (40 %) bis 5. November 2026 fällig. Die Orden HAC/277/2026 legt diese Termine für das Steuerjahr 2025 fest. Eine verspätete Erklärung ohne vorherige Aufforderung kostet 1 % Zuschlag plus 1 % je vollem Monat Verzug.
Auf dieser Seite
- Ist das Renta-Fenster noch offen?
- Musst du eine Erklärung abgeben?
- Wie zahlst du oder bekommst eine Erstattung aus dem Ausland?
- Was ist diesen Herbst noch fällig?
- Autónomo? Quartalstermine für Vorauszahlung und Mehrwertsteuer
- Auslandsvermögen: Wann musst du es melden?
- Nichtansässig mit Immobilie in Spanien?
- Was passiert, wenn du zu spät abgibst?
- Du kommst 2026 nach Spanien?
- Die wichtigsten Termine im Überblick
- Schritt für Schritt
- Häufige Fragen
Gerade in Spanien angekommen und du fragst dich, wann die Steuererklärung fällig ist? Die Frist für die Renta 2025 ist abgelaufen, die noch anstehenden Termine findest du unten.
Ist das Renta-Fenster noch offen?
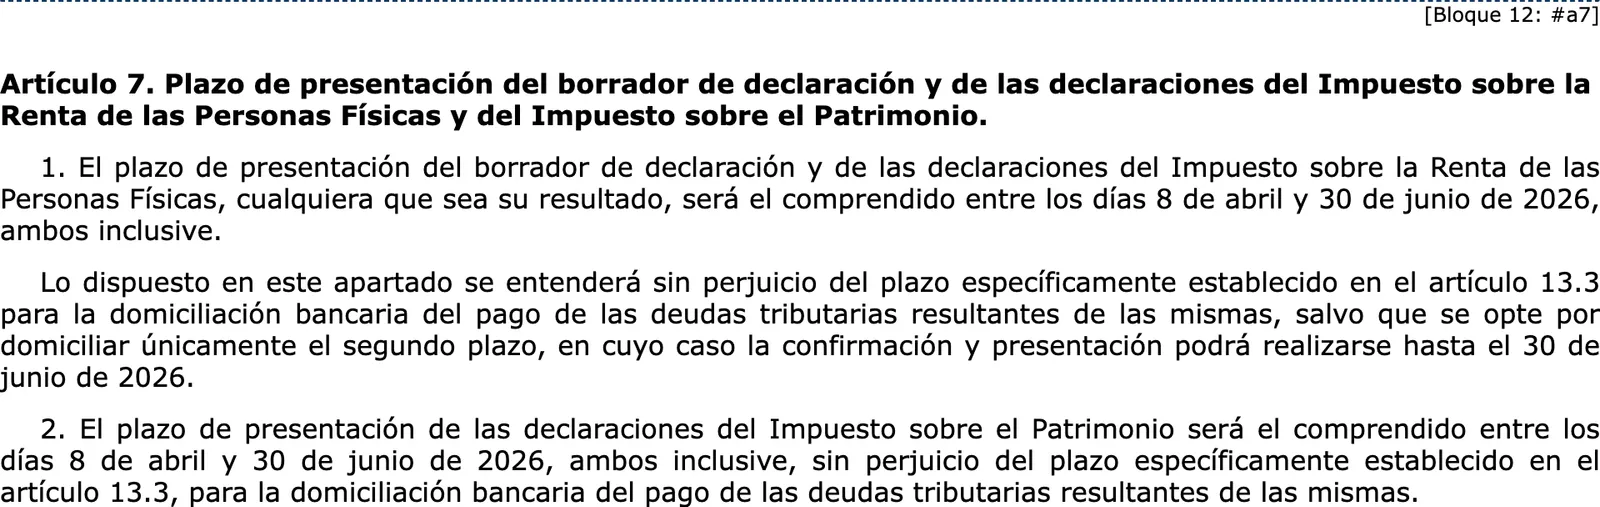
Nein. Die Erklärung 2025 war zwischen dem 8. April und dem 30. Juni 2026 fällig, beide Tage eingeschlossen, egal mit welchem Ergebnis. Die Lastschrift endete am 25. Juni 2026.
cualquiera que sea su resultado, será el comprendido entre los días 8 de abril y 30 de junio de 2026, ambos inclusive.
Unabhängig vom Ergebnis läuft die Frist vom 8. April bis 30. Juni 2026, beide Tage eingeschlossen.
BOE · Orden HAC/277/2026, art. 7.1
Die Orden HAC/277/2026 genehmigt die Vordrucke und legt die Fristen für das Steuerjahr 2025 fest. Der Kalender der Agencia Tributaria nennt dieselben Termine für die Online-Abgabe. Such die Orden für das Steuerjahr 2026, sobald sie erscheint.
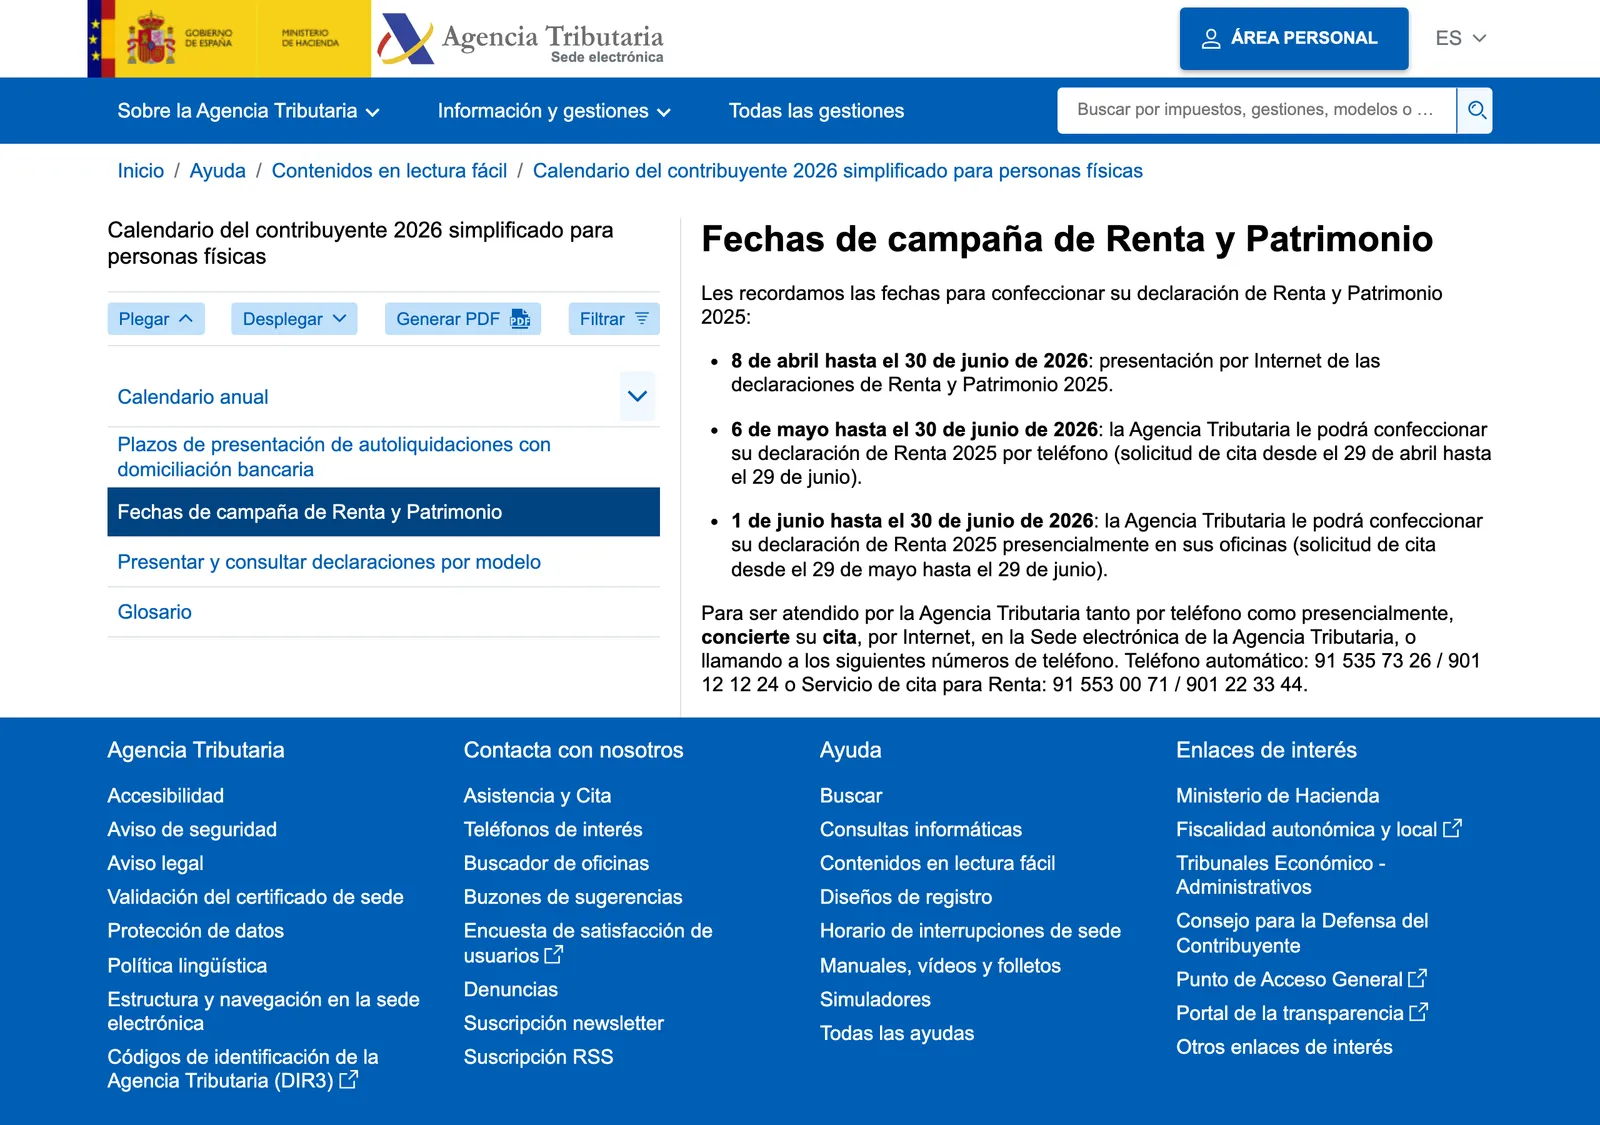
2026 hat die Agencia Tributaria die Erklärungen auch telefonisch und vor Ort nach Terminvereinbarung erstellt. Die Delegation in Valencia siehst du auf der Karte.
Placa de l'Ajuntament 9, 46002 Valencia, Spain · In Google Maps öffnen (opens in a new tab)
Musst du eine Erklärung abgeben?
Die Renta ist die IRPF-Erklärung der in Spanien steuerlich Ansässigen, die mit ihrem gesamten Einkommen besteuert werden. Ein Nichtansässiger mit Immobilie in Spanien gibt stattdessen das Modelo 210 ab, mehr dazu unten.
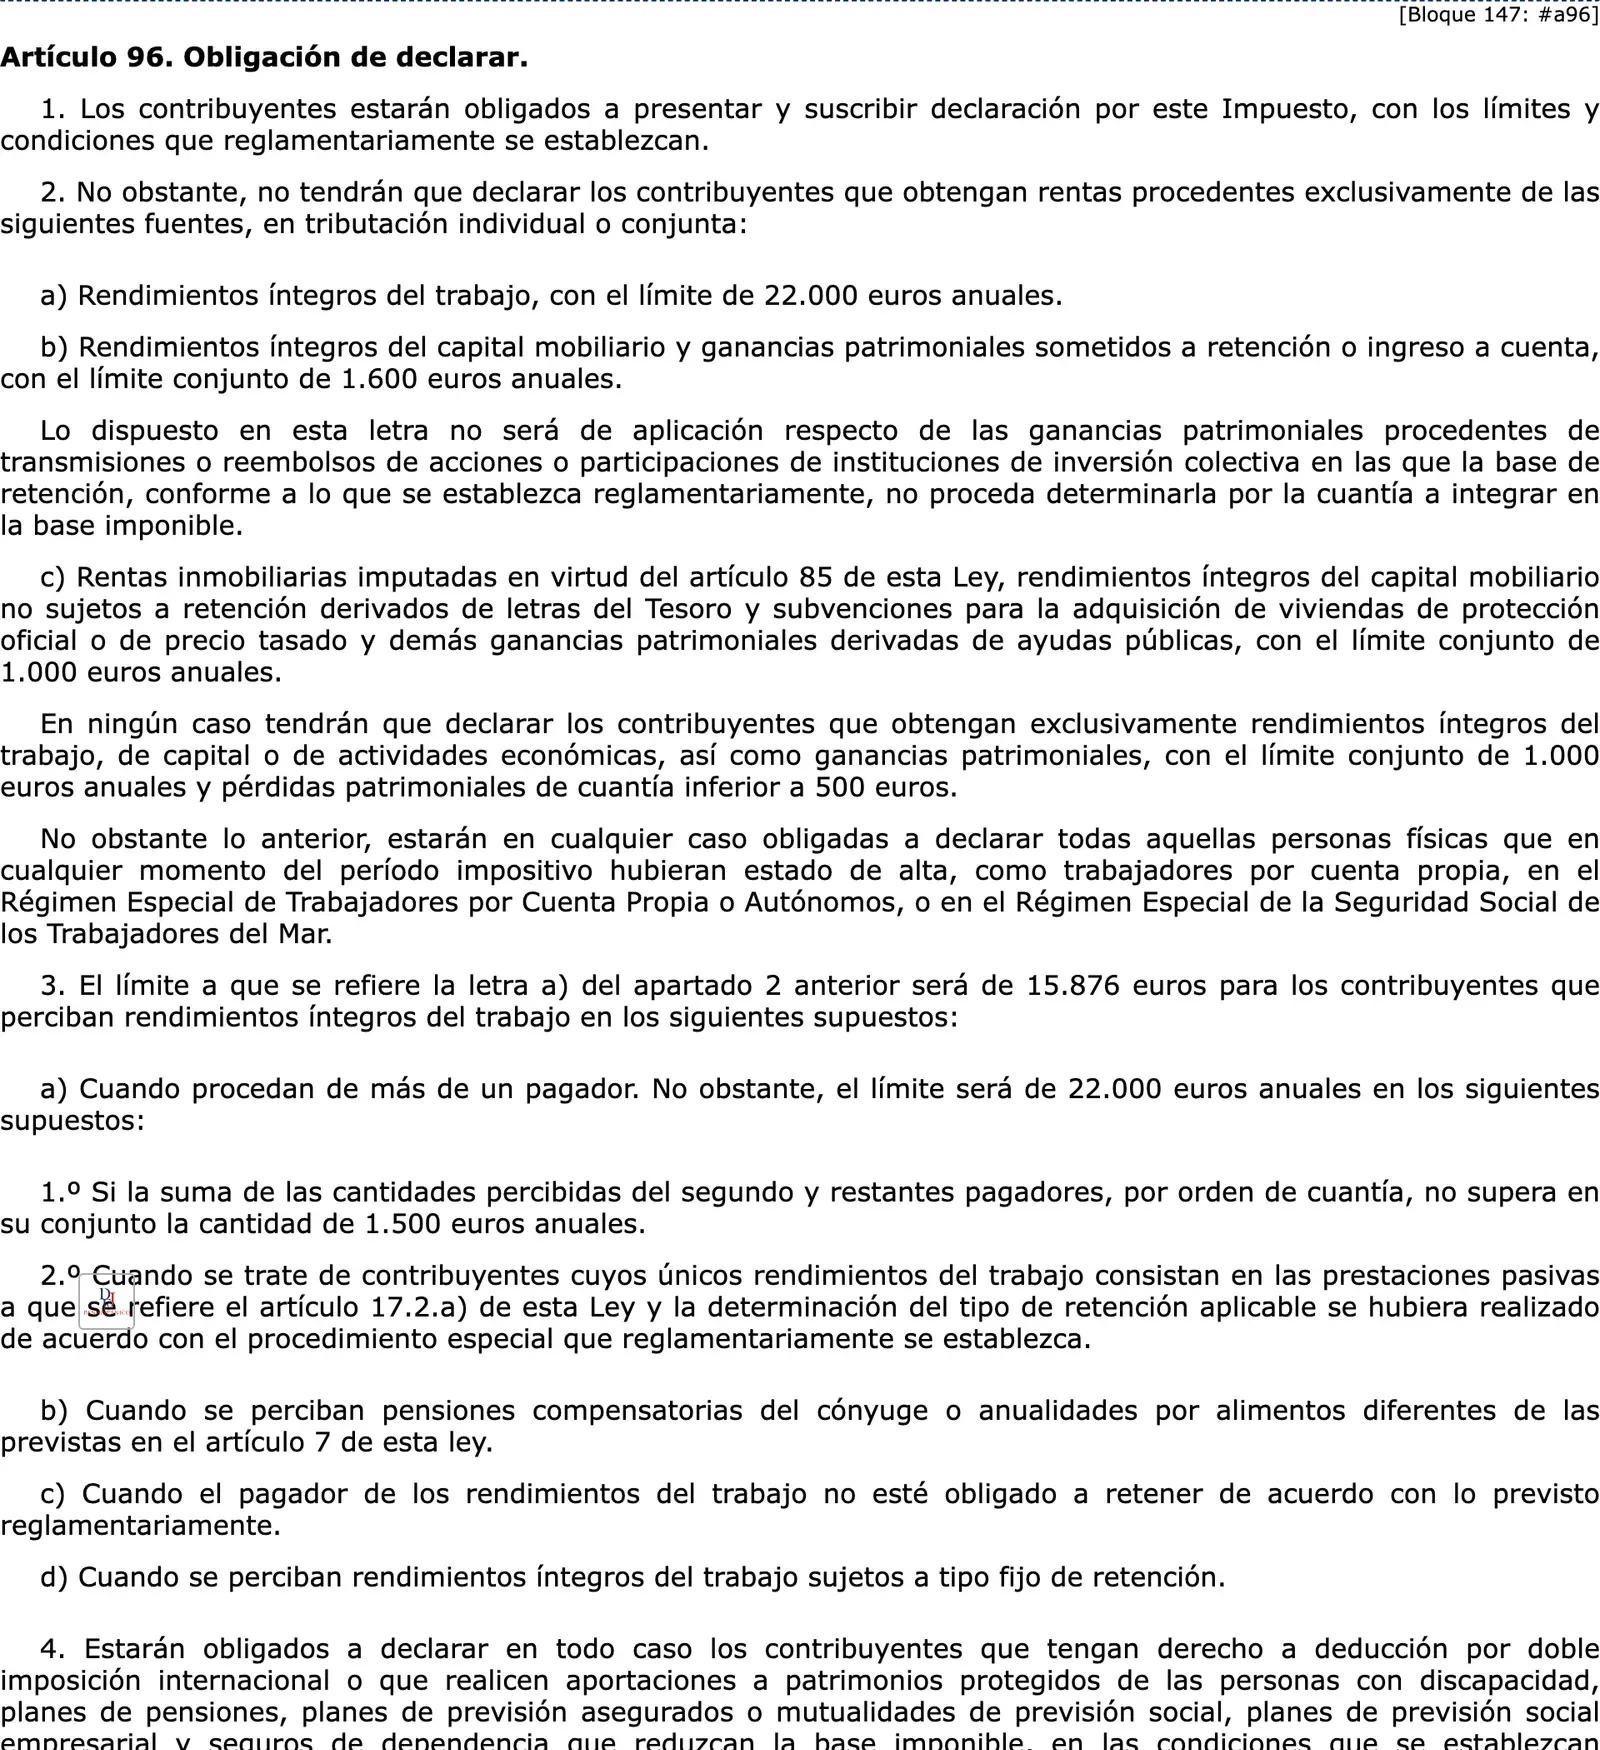
Prüf zuerst die Grenzen. Nach dem IRPF-Gesetz (Ley 35/2006) brauchst du keine Erklärung, wenn dein gesamtes Einkommen aus diesen Quellen stammt und die Bruttobeträge diese Grenzen nicht überschreiten. Wo es angegeben ist, gelten die Grenzen gemeinsam.
| Einkommensquelle | Keine Erklärung bis |
|---|---|
| Einkünfte aus nichtselbstständiger Arbeit, ein Zahler | 22.000 € im Jahr |
| Einkünfte aus nichtselbstständiger Arbeit, mehr als ein Zahler | 15.876 € im Jahr |
| Dasselbe, wenn der zweite und alle weiteren Zahler 1.500 € oder weniger gezahlt haben | 22.000 € im Jahr |
| Zahler ohne Einbehaltspflicht, z. B. ein ausländischer Rentenzahler | 15.876 € im Jahr |
| Einkünfte aus Kapitalvermögen und Gewinne mit Einbehalt | 1.600 € im Jahr, gemeinsam |
| Zugerechnete Immobilieneinkünfte und kleinere Posten | 1.000 € im Jahr, gemeinsam |
In zwei Fällen gibst du ab, egal wie hoch dein Einkommen ist.
- Du warst im Steuerjahr zu irgendeinem Zeitpunkt als Selbstständiger (RETA) angemeldet.
- Du hast Anspruch auf den Abzug wegen internationaler Doppelbesteuerung, oder du hast in Pensionspläne und ähnliche Vorsorgemodelle eingezahlt, die die Bemessungsgrundlage senken.
Im Ratgeber zur steuerlichen Ansässigkeit in Spanien (auf Englisch) liest du, wer als ansässig gilt.
Wie zahlst du oder bekommst eine Erstattung aus dem Ausland?
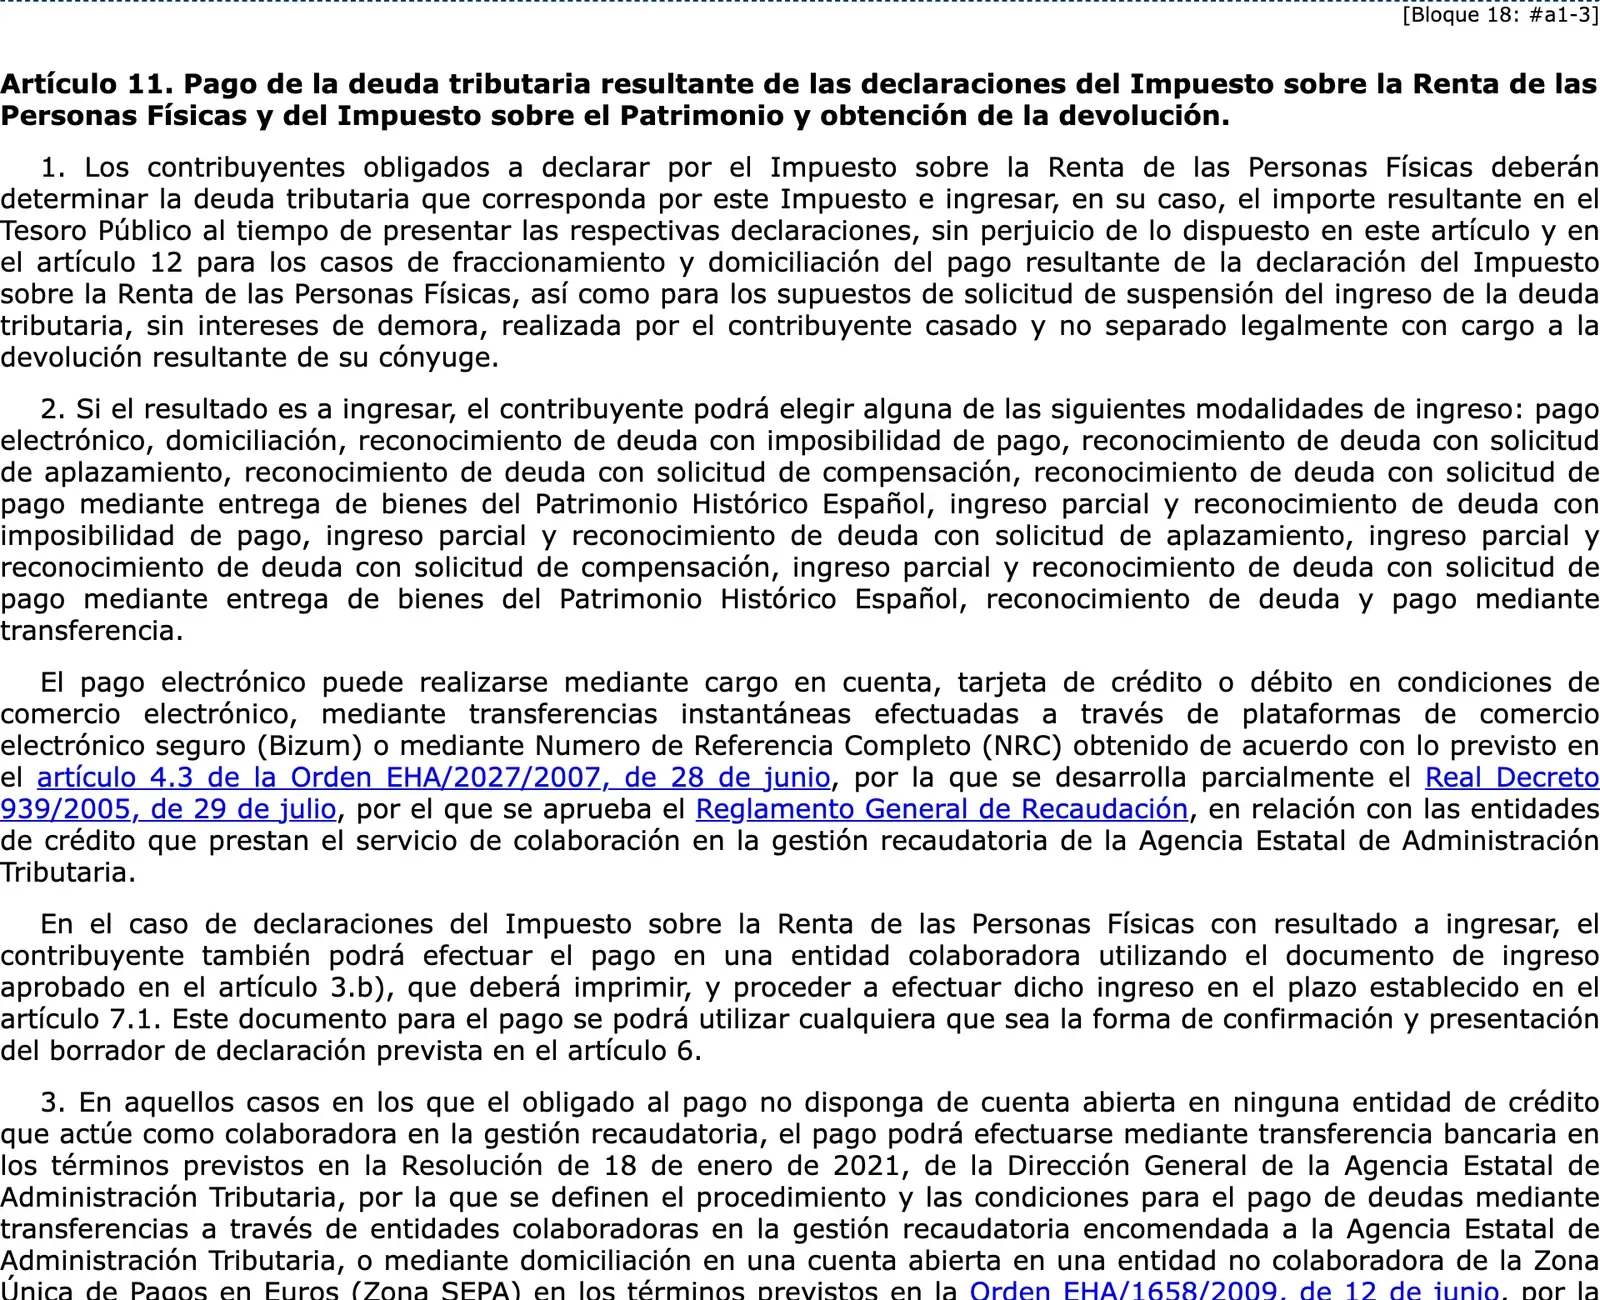
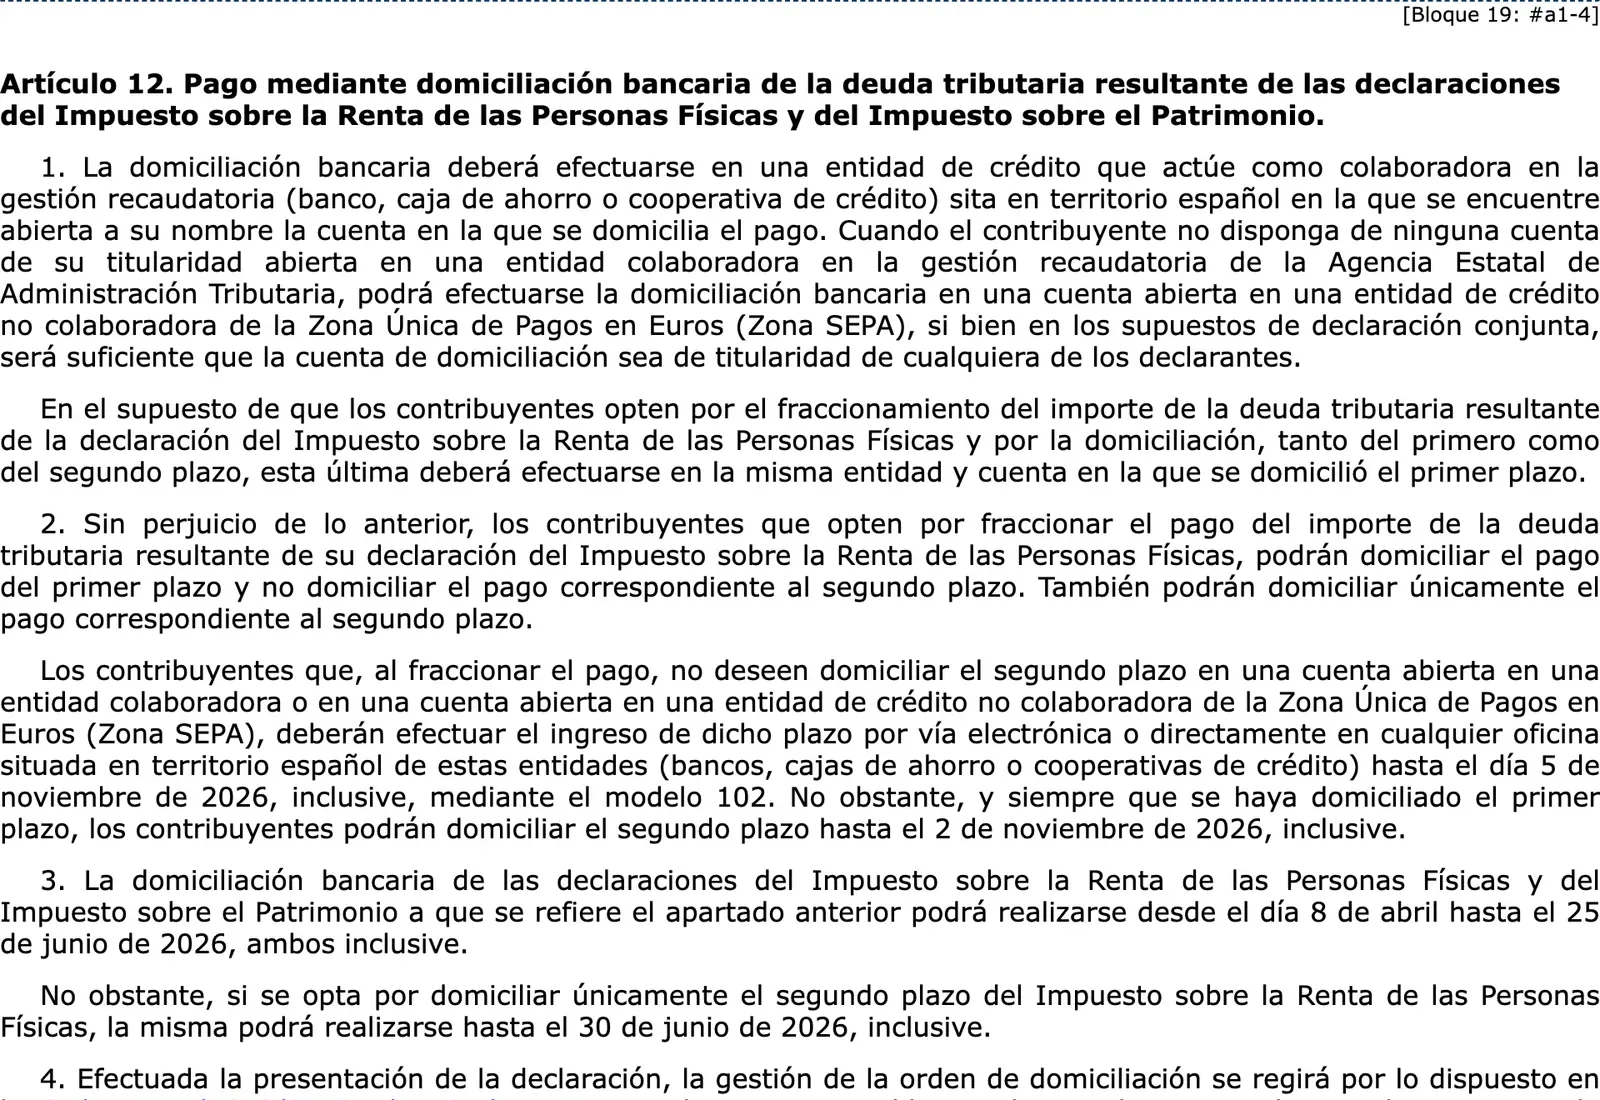
Zahl online per Abbuchung von einem Konto, per Karte, per Bizum oder mit einer vollständigen Referenznummer (NRC). Die Lastschrift setzt ein Konto auf deinen Namen bei einer Partnerbank im spanischen Staatsgebiet voraus.
Hast du kein solches Konto, ist eine Lastschrift von einer Bank im SEPA-Raum möglich. Hast du bei keiner Partnerbank ein Konto, kannst du per Banküberweisung zahlen.
Bekommst du Geld zurück, kannst du eine Überweisung beantragen, auf die Erstattung verzichten oder die Überweisung über ein im Ausland ansässiges Finanzinstitut beantragen.
Gib die Erklärung online mit einem anerkannten elektronischen Zertifikat, Cl@ve Móvil oder einer Referenznummer ab. Bewahr den Einreichungsnachweis auf: Er enthält einen 16-stelligen Prüfcode mit Datum und Uhrzeit.
Was ist diesen Herbst noch fällig?
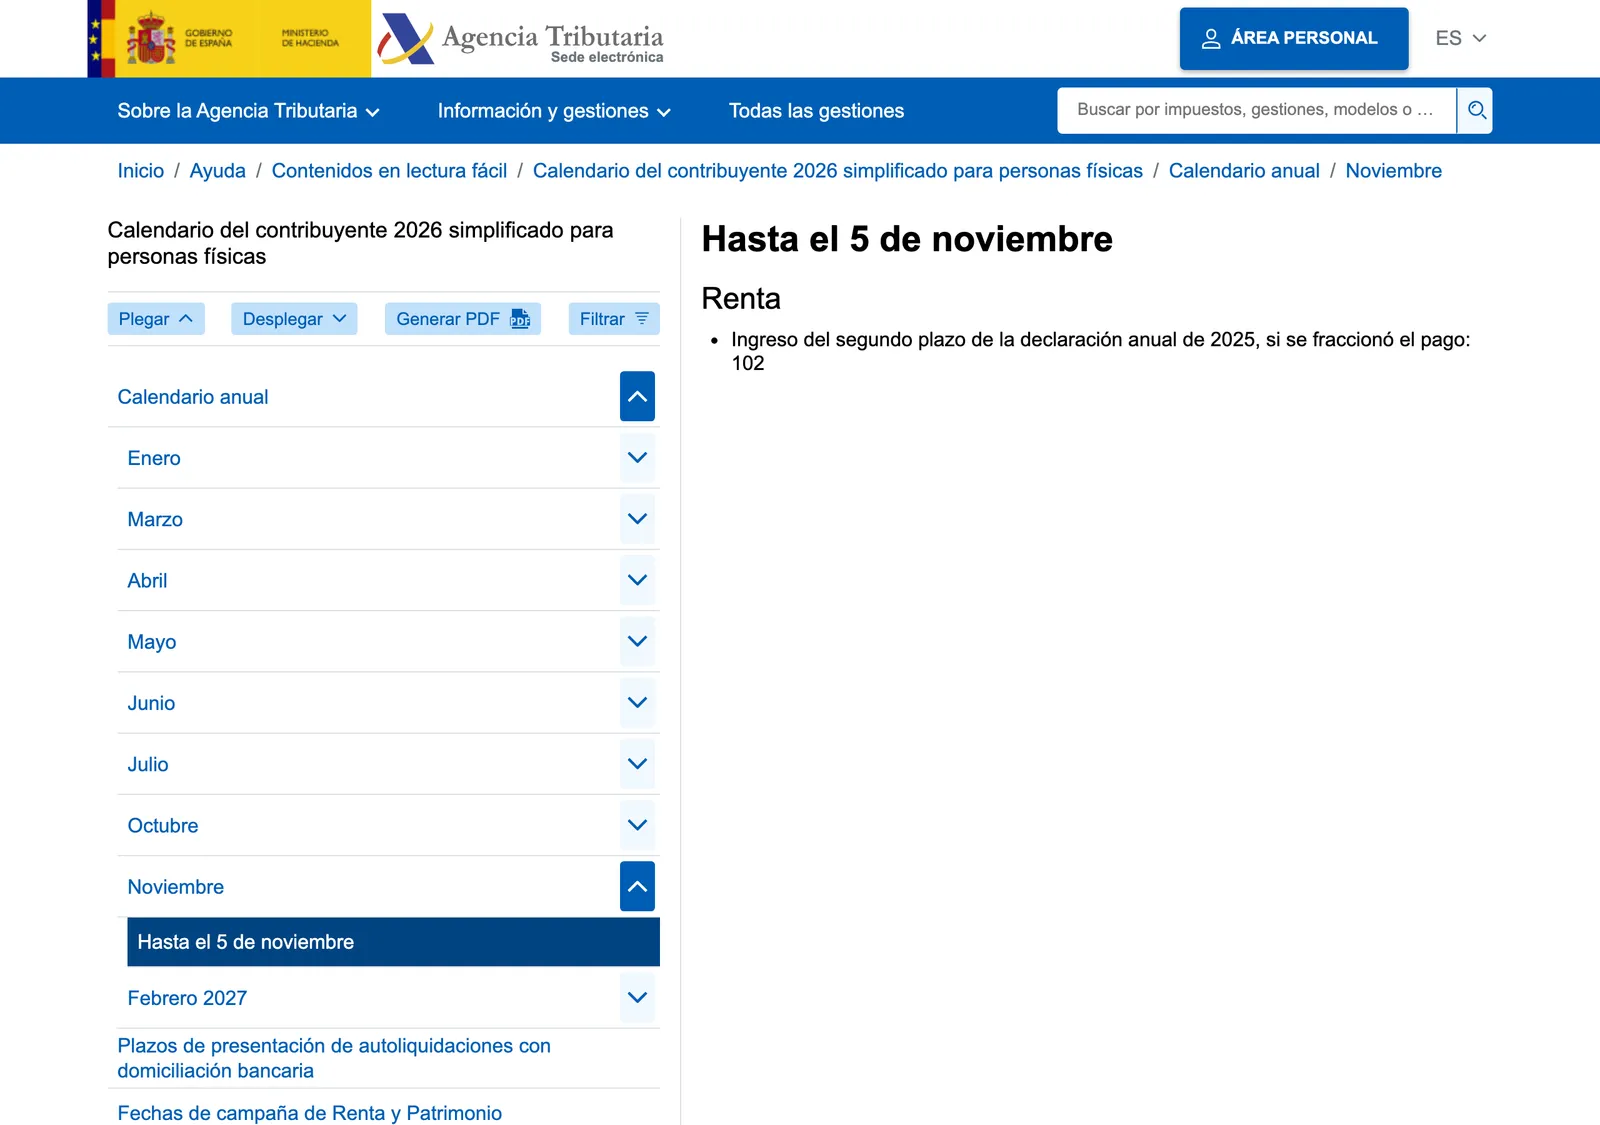
Wenn du die Zahlung 2025 aufteilst, beträgt der zweite Teil 40 % der Schuld und ist bis einschließlich 5. November 2026 fällig. Die Aufteilung setzt voraus, dass du die Erklärung innerhalb der regulären Frist abgibst.
Wird der zweite Teil nicht abgebucht, zahl ihn mit Modelo 102, elektronisch oder in einer Bankfiliale in Spanien, bis 5. November 2026. Hast du den ersten Teil abbuchen lassen, kannst du den zweiten bis 2. November 2026 abbuchen lassen.
Dieselbe Zahlung am 5. November steht im Kalender der Agencia Tributaria. Die Zahlung mit Modelo 102 bis zu diesem Datum ist der Weg ohne offene Frage.
Autónomo? Quartalstermine für Vorauszahlung und Mehrwertsteuer
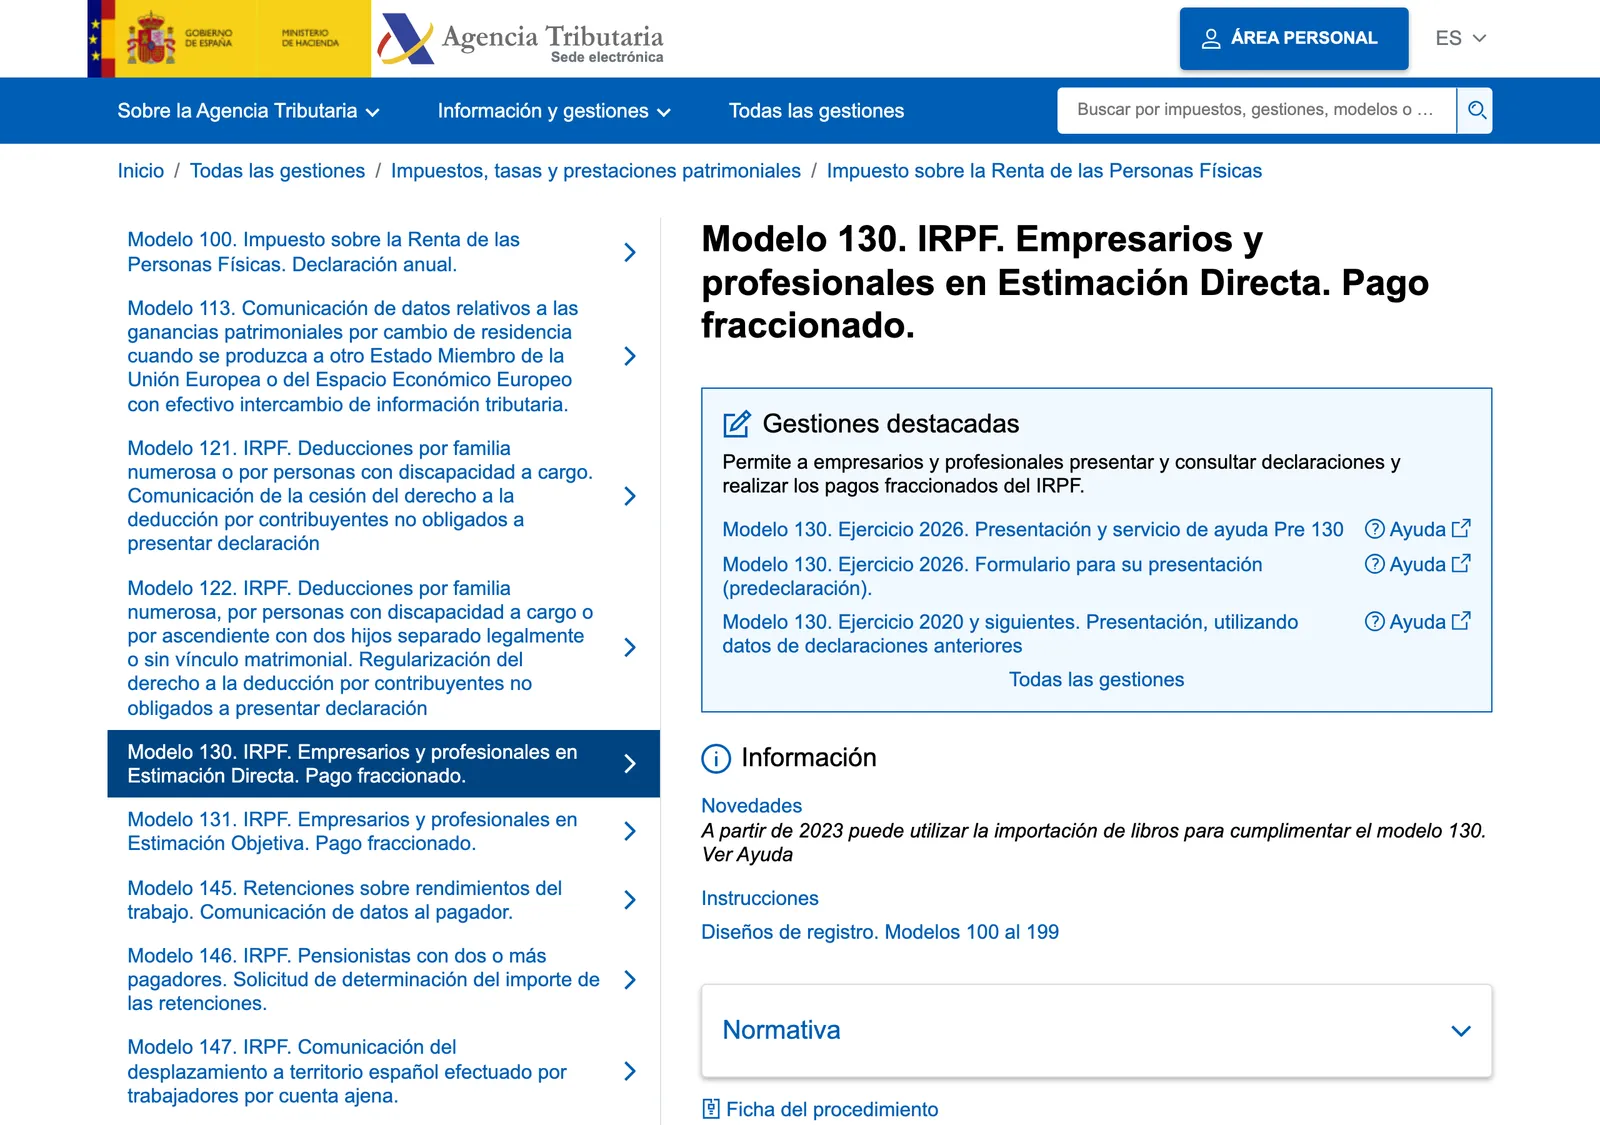
Die vierteljährliche IRPF-Vorauszahlung gilt für Unternehmer und Freiberufler, nicht für jeden Steuerpflichtigen. Das Modelo 130 ist das Formular für diese IRPF-Vorauszahlung in direkter Gewinnermittlung. Das Modelo 303, die Mehrwertsteuererklärung, steht für das dritte und vierte Quartal 2026 im Kalender der Agencia Tributaria.
| Quartal | Zeitraum |
|---|---|
| Die ersten drei Quartale des Jahres | Modelo 130: 1. bis 20. April, Juli und Oktober |
| Drittes Quartal 2026 | Modelo 303: bis 20. Oktober 2026 |
| Viertes Quartal | Modelo 130: 1. bis 30. Januar laut Verordnung, im Kalender der Agencia Tributaria noch ohne Eintrag; Modelo 303 für 2026: bis 1. Februar 2027 |
Nichts zu zahlen in einem Quartal? Gib eine Nullerklärung ab. Freiberufler zahlen keine Vorauszahlung, wenn im Vorjahr mindestens 70 % der Einnahmen aus der Tätigkeit einbehalten wurden.
Fällt der letzte Tag auf einen arbeitsfreien Tag, endet die Frist am nächsten Arbeitstag. Den Rest erklärt der Ratgeber zur Anmeldung als Autónomo (auf Englisch).
Auslandsvermögen: Wann musst du es melden?
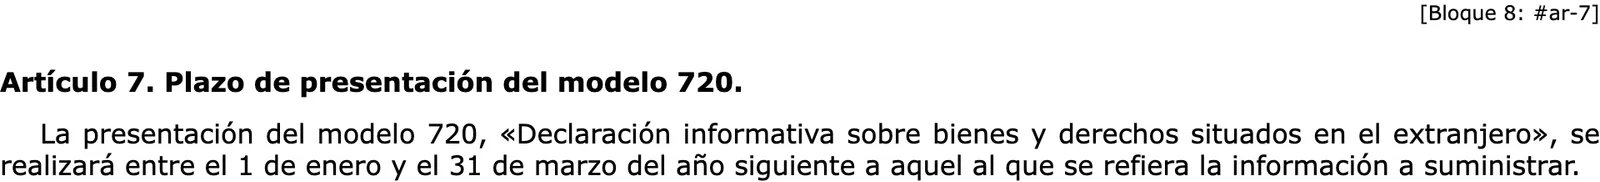
Nach der Orden HAP/72/2013 gibst du das Modelo 720 zwischen dem 1. Januar und dem 31. März des Jahres nach dem gemeldeten Jahr ab. Das Fenster 2026 für das Vorjahr lief vom 1. Januar bis 31. März 2026. Das Vermögen dieses Jahres gehört im nächsten Jahr in dasselbe Fenster.
Das Modelo 721 für virtuelle Währungen im Ausland hat nach der Orden HFP/886/2023 dieselben Termine. Zu den Pflichtigen des Modelo 720 gehören in Spanien Ansässige, die mit ihrem gesamten Einkommen besteuert werden. Ob du abgeben musst, hängt von Wertgrenzen ab; sie stehen mit den Strafen im Ratgeber zur Erklärung des Auslandsvermögens (auf Englisch).
Fällt die Website aus technischen Gründen aus, kannst du das Modelo 720 noch in den vier Kalendertagen nach der Frist abgeben.
Nichtansässig mit Immobilie in Spanien?
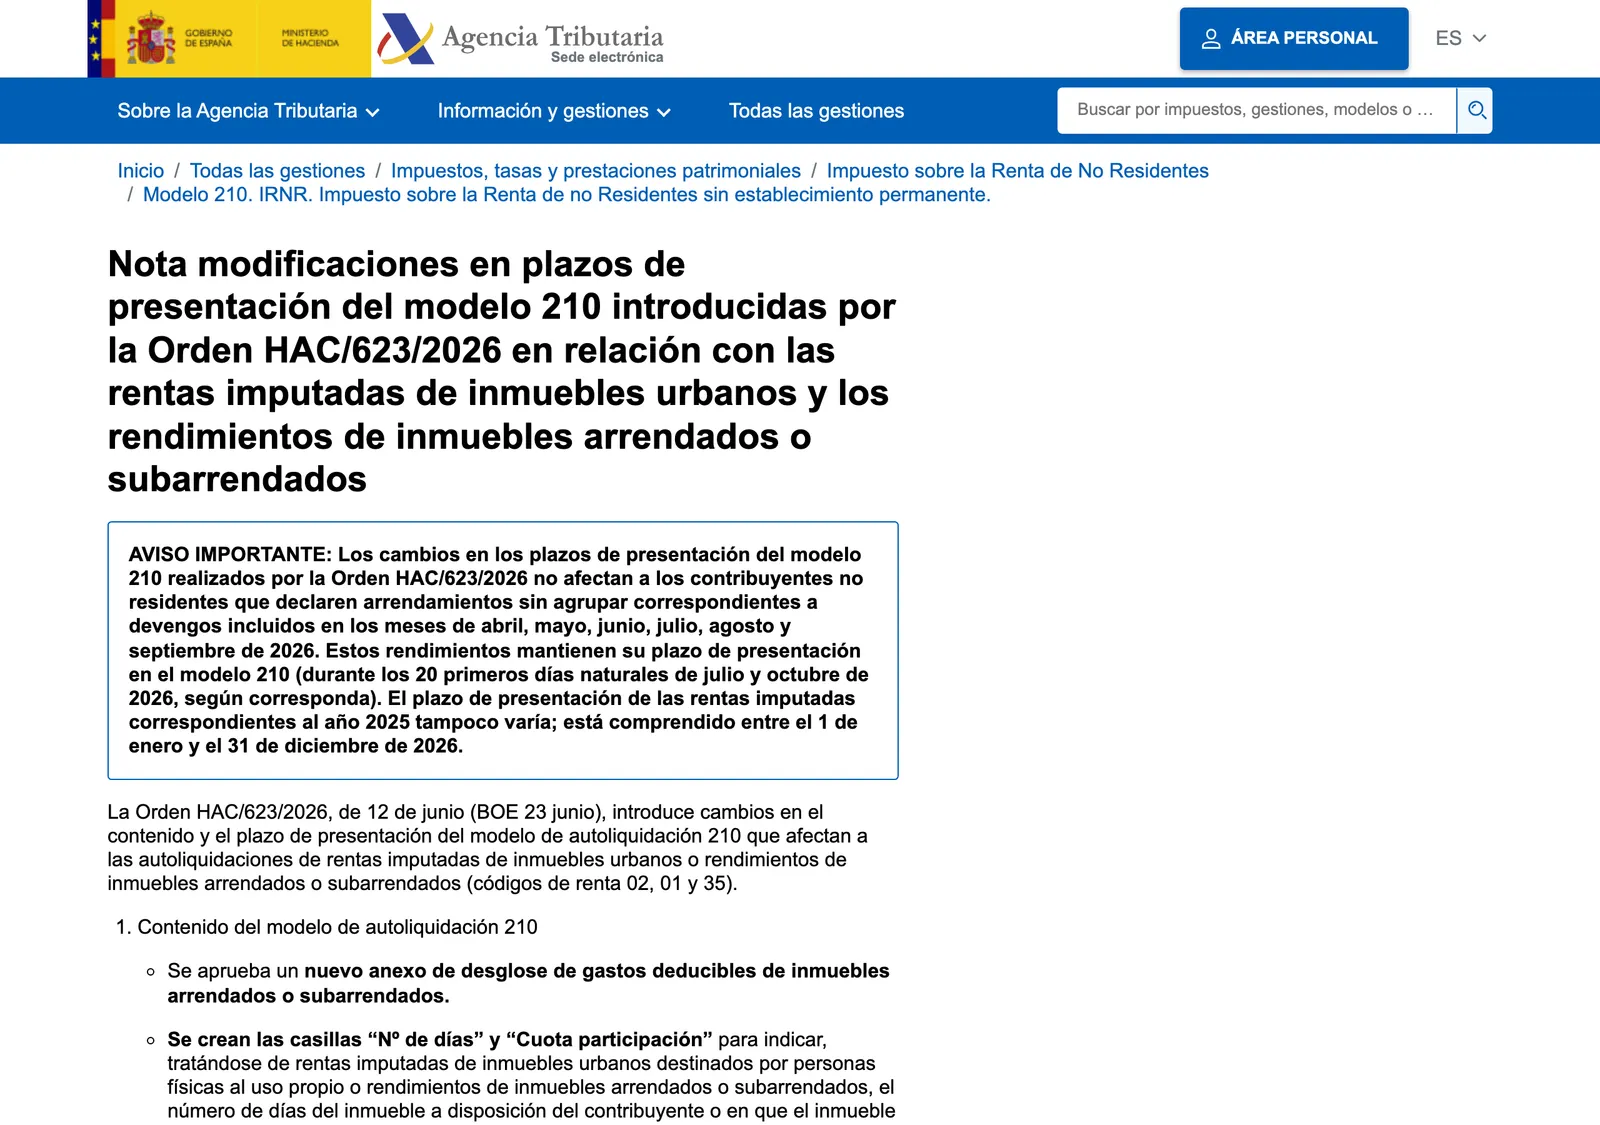
Die Orden HAC/623/2026 hat Inhalt und Abgabefristen des Modelo 210 für zugerechnete Einkünfte und Mieten geändert.
| Einkünfte | Abgabefenster |
|---|---|
| Zugerechnete Immobilieneinkünfte 2025 | 1. Januar bis 31. Dezember 2026 |
| Zugerechnete Immobilieneinkünfte 2026 | 1. April bis 31. Dezember des Jahres nach der Entstehung, erstmals ab 1. April 2027 |
| Miete Juli bis September 2026, getrennt erklärt | Die ersten 20 Kalendertage im Oktober 2026 |
| Miete Oktober bis Dezember 2026, getrennt erklärt | 1. bis 20. April 2027 |
| Gesamte Miete 2026, gesammelt erklärt | 1. bis 20. April 2027 |
Nach der neuen Regel gibst du Mieten in den ersten zwanzig Kalendertagen im April des Jahres nach der Entstehung ab, getrennt oder gesammelt. Bei Entstehung ab 2024 ist der Sammelzeitraum jährlich, nicht vierteljährlich.
Was passiert, wenn du zu spät abgibst?
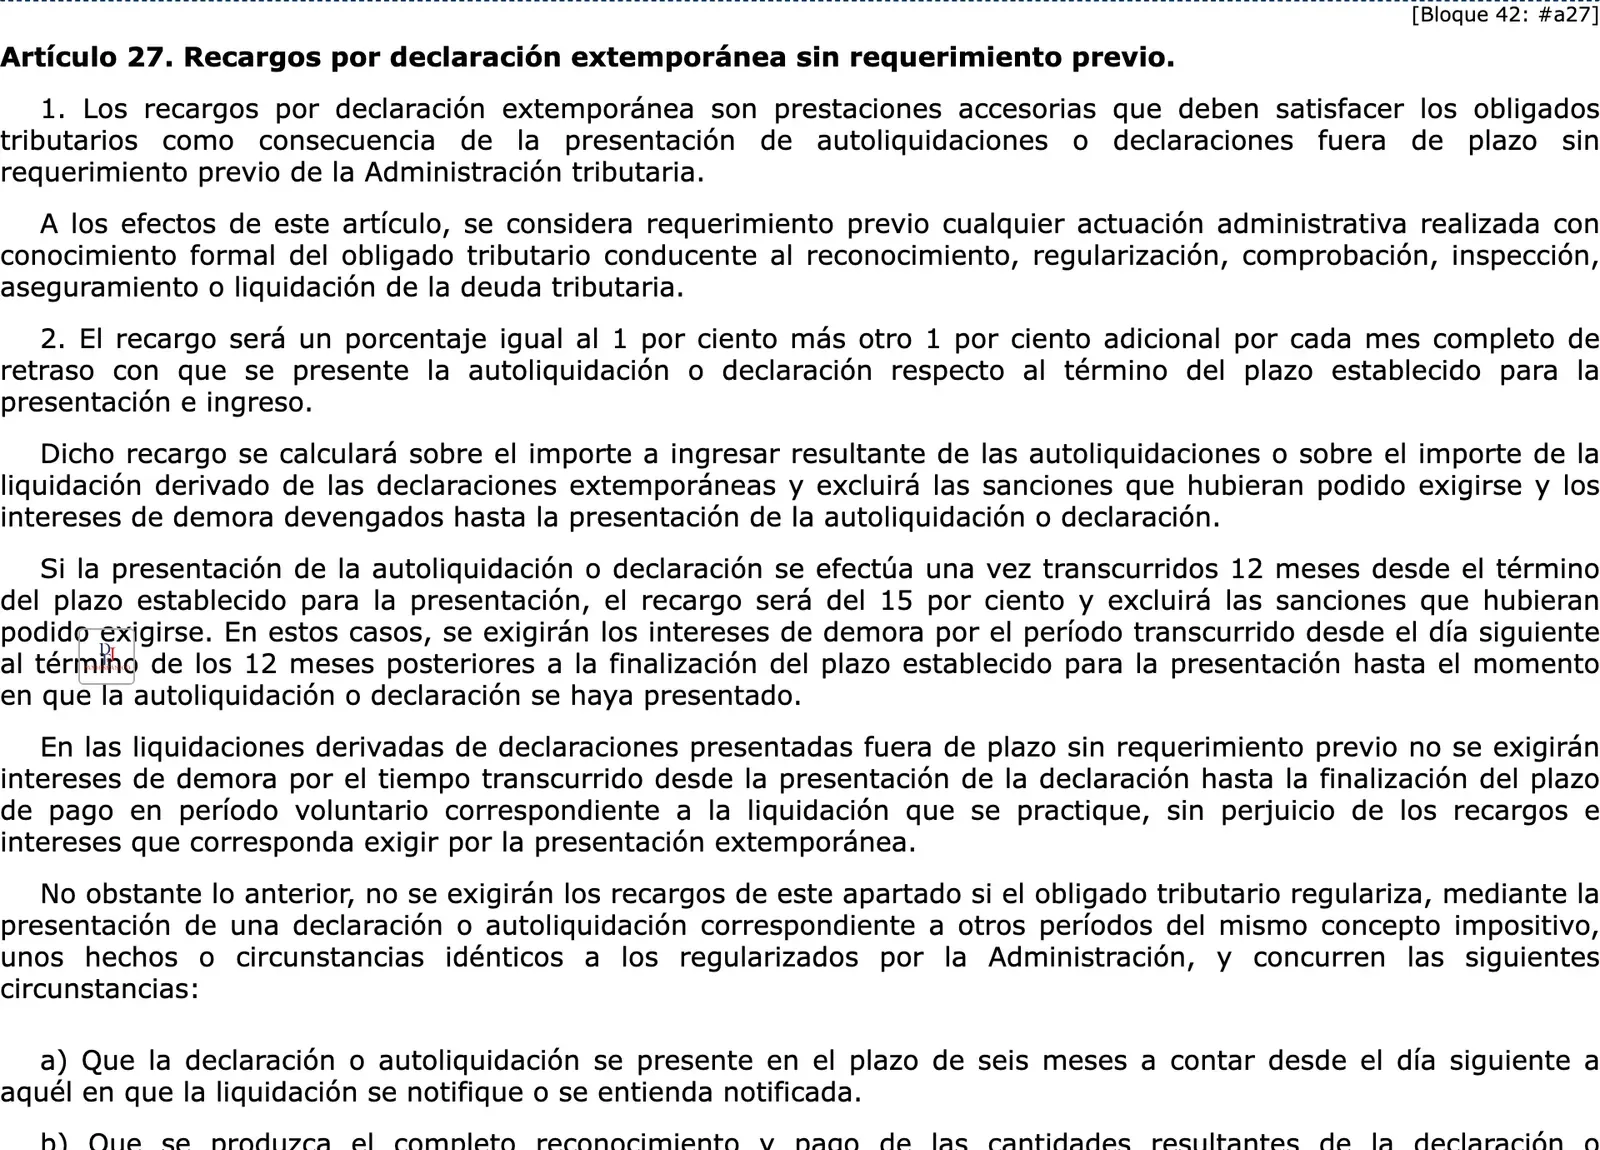
Das Allgemeine Steuergesetz (Ley 58/2003) sieht einen Zuschlag (Recargo) vor, wenn du ohne vorherige Aufforderung der Steuerbehörde zu spät abgibst. Als vorherige Aufforderung gilt jede Verwaltungshandlung, von der du formell weißt und die auf Prüfung, Kontrolle oder Festsetzung der Schuld zielt.
In den ersten 12 Monaten beträgt der Zuschlag 1 % plus 1 % für jeden vollen Monat Verzug. Er wird auf den zu zahlenden Betrag berechnet und schließt Strafen sowie bis zur Abgabe angefallene Verzugszinsen aus.
Ab 12 Monaten beträgt der Zuschlag 15 %, und Verzugszinsen laufen ab dem Tag nach diesen 12 Monaten bis zur Abgabe.
Der Zuschlag sinkt um 25 %, wenn zwei Bedingungen erfüllt sind. Zahl bei der Abgabe die gesamte Steuerschuld aus der verspäteten Erklärung. Zahl dann den Rest des Zuschlags innerhalb der Zahlungsfrist, die mit dem Bescheid über den Zuschlag beginnt.
Du kommst 2026 nach Spanien?
Dein erstes spanisches Steuerjahr beginnt mit dem Zählen der Tage. Bleibst du im Kalenderjahr mehr als 183 Tage, bist du in Spanien steuerlich ansässig. Die steuerliche Ansässigkeit gilt für das ganze Kalenderjahr, ein Umzug mitten im Jahr teilt das Jahr also nicht in zwei Teile.
Du willst das Beckham-Gesetz nutzen? Du übst die Option aus, indem du das Mitteilungsformular Modelo 149 einreichst. Bei einem Umzug ab dem 16. Dezember 2023 hast du dafür sechs Monate ab dem Beginn der Tätigkeit. Den Test zur steuerlichen Ansässigkeit erklärt der Ratgeber zur 183-Tage-Regel; wer sich qualifiziert, steht im Ratgeber zum Beckham-Gesetz.
Die wichtigsten Termine im Überblick
Das sind die Termine aus den offiziellen Texten. Für die nächste Kampagne gibt es eine eigene Orden.
Bildnachweise
- Ein Stadtplatz in Valencia, nur als Stimmungsbild: Wikimedia Commons (opens in a new tab), Zarateman (CC0)
Schritt für Schritt
- Prüf die EinkommensgrenzenBruttoeinkünfte aus nichtselbstständiger Arbeit bis 22.000 € von einem Zahler brauchen keine Erklärung; 15.876 € gelten bei mehreren Zahlern oder einem Zahler ohne Einbehaltspflicht; als Autónomo angemeldete Personen geben immer ab.
- Zahl die zweite RateWenn du die Zahlung 2025 aufgeteilt hast und den zweiten Teil nicht abbuchen lässt, zahl die restlichen 40 % mit Modelo 102 bis 5. November 2026.
- Gib als Autónomo die Quartalsmeldungen abDas Modelo 130 für die ersten drei Quartale läuft jeweils vom 1. bis 20. April, Juli und Oktober. Das Modelo 303 für das dritte Quartal 2026 ist bis 20. Oktober fällig.
- Meld AuslandsvermögenWenn du das Modelo 720 oder 721 abgeben musst, gib es zwischen dem 1. Januar und dem 31. März des Jahres nach dem gemeldeten Jahr ab.
- Lieber spät als gar nicht abgebenOhne vorherige Aufforderung beträgt der Zuschlag 1 % plus 1 % für jeden vollen Monat Verzug, ab 12 Monaten 15 %.
Nicht bestätigt: Die Termine für das Steuerjahr 2026 sind nicht veröffentlicht. Schau auf die Kampagnenseite der Agencia Tributaria (Steuerbehörde). Die Orden erlaubt die Lastschrift bis 2. November 2026, der Kalender nennt frühere Stichtage. Zahl deshalb mit Modelo 102 bis 5. November. Der Zeitraum für das Modelo 130 im vierten Quartal, 1. bis 30. Januar, steht nicht im Kalender der Agencia Tributaria. Prüf ihn im Januar.
Reach readers planning life in Valencia. Advertise → hello@settlevalencia.com
Häufige Fragen
Kann ich die Renta 2025 noch abgeben?
Die reguläre Frist endete am 30. Juni 2026. Du kannst die Erklärung trotzdem noch abgeben; ohne vorherige Aufforderung der Steuerbehörde kommt ein Zuschlag von 1 % plus 1 % für jeden vollen Monat dazu. Ab 12 Monaten beträgt der Zuschlag 15 %.
Wann ist die zweite Zahlung von 40 % fällig?
Wenn du die Zahlung der Erklärung 2025 aufteilst, sind die restlichen 40 % bis einschließlich 5. November 2026 fällig. Wird der Betrag nicht abgebucht, zahl ihn mit Modelo 102, elektronisch oder in einer Bankfiliale in Spanien. Die Aufteilung setzt voraus, dass du die Erklärung innerhalb der regulären Frist abgibst.
Muss ich abgeben, wenn mein einziges Einkommen eine ausländische Rente ist?
Für in Spanien steuerlich Ansässige liegt die Grenze bei 15.876 €, wenn der Zahler nicht zum Einbehalt verpflichtet ist; das gilt für einen ausländischen Rentenzahler. Liegst du darüber, gibst du ab. Du gibst auch in jedem Fall ab, wenn du Anspruch auf den Abzug wegen internationaler Doppelbesteuerung hast.
Muss ich als Autónomo (Selbstständiger) jedes Quartal das Modelo 130 abgeben?
Ja, wenn du Unternehmer oder Freiberufler in direkter Gewinnermittlung bist: Die IRPF-Vorauszahlung wird vierteljährlich abgegeben und gezahlt. Freiberufler zahlen keine Vorauszahlung, wenn im Vorjahr mindestens 70 % der Einnahmen aus der Tätigkeit einbehalten wurden. Ergibt die Berechnung nichts zu zahlen, gibst du eine Nullerklärung ab.
Wann ist die Frist für das Modelo 720 (Auslandsvermögenserklärung)?
Zwischen dem 1. Januar und dem 31. März des Jahres nach dem gemeldeten Jahr. Das Fenster 2026 für das Vorjahr lief vom 1. Januar bis 31. März 2026. Fällt die Website aus technischen Gründen aus, gelten vier weitere Kalendertage.
Welches Datum gilt für die Mieteinnahmen eines Nichtansässigen?
Mieten 2026, die gesammelt erklärt werden, gibst du vom 1. bis 20. April 2027 ab. Mieten, die von Juli bis September 2026 angefallen sind und getrennt erklärt werden, gibst du in den ersten 20 Kalendertagen im Oktober 2026 ab. Später angefallene Mieten, die getrennt erklärt werden, folgen dem Termin im April 2027.
Kann die Erstattung auf ein ausländisches Konto gehen?
Du kannst die Erstattung per Überweisung über ein im Ausland ansässiges Finanzinstitut beantragen. Bewahr den Einreichungsnachweis auf: Er enthält einen 16-stelligen Prüfcode mit Datum und Uhrzeit der Einreichung.
Weitere Guides auf Deutsch
Allgemeine Informationen, geprüft anhand der oben genannten Quellen, keine Rechtsberatung für deinen Einzelfall. Regeln und Behördenpraxis in Spanien ändern sich; bestätige sie bei der zuständigen Behörde oder einer zugelassenen Beratung, bevor du danach handelst. Mehr dazu: How we check .
Fehler entdeckt? Melde ihn.